Una tableta diaria puede modificar la conversación entre un médico y su paciente. Para un pagador, la pregunta empieza en otro lugar: cuántas personas serían elegibles, durante cuánto tiempo necesitarían tratamiento y qué resultados justificarían financiarlo. Orforglipron reúne ambas conversaciones. Su avance europeo es una señal competitiva relevante, pero su oportunidad latinoamericana exige mirar más allá de la vía de administración.
La EMA comunicó la recomendación de autorización de Foundayo, de Eli Lilly, para control del peso y diabetes tipo 2 en adultos. Se trata de una molécula pequeña no peptídica que activa el receptor GLP-1. La propuesta incluye una tableta diaria que puede tomarse con o sin alimentos. El dictamen del CHMP es un paso previo a la decisión de la Comisión Europea; precio y reembolso corresponden después a decisiones nacionales [1].
Lo que simplifica una tableta
La vía oral puede eliminar una barrera para quien rechaza una inyección. Esa posibilidad comercial no permite afirmar que todos los pacientes la preferirán ni que mejorará automáticamente la persistencia. Un tratamiento diario también necesita incorporarse a la rutina, tolerarse y pagarse mes tras mes. El atributo del producto y el comportamiento de uso son variables distintas.
La documentación europea describe eficacia sobre peso y control glucémico, junto con náuseas, vómitos y diarrea entre los efectos frecuentes [1]. Para evaluar una propuesta oral, el equipo comercial necesita trabajar con la evidencia y las indicaciones autorizadas, evitando convertir facilidad de administración en una promesa de ausencia de riesgos.
Una diferencia de método puede cambiar el titular
Lilly comunicó para ATTAIN-1 una reducción media del peso del 12,4% con la dosis más alta a las 72 semanas bajo el estimando de eficacia. Ese análisis responde a una pregunta sobre el resultado bajo las condiciones definidas de continuidad del tratamiento. No equivale sin más a la experiencia de toda persona que inicia una prescripción [2].
La consecuencia para inteligencia de mercado es concreta: una tabla de competencia debe registrar población, duración, dosis y método estadístico. Poner porcentajes de ensayos distintos en una misma columna y ordenarlos de mayor a menor crea una jerarquía que esos estudios pueden no haber evaluado. La comparación sirve para formular preguntas; demostrar superioridad necesita el diseño apropiado.
La demanda sanitaria y el mercado farmacéutico no tienen el mismo denominador
La OPS informa que el 67,5% de los adultos de las Américas tenía sobrepeso u obesidad en 2022. Es un indicador de carga sanitaria, con un universo más amplio que los 18 mercados comerciales de nuestra cobertura. No identifica cuántos cumplen una indicación concreta ni cuántos pueden pagar una terapia. Esa diferencia impide tratar la prevalencia como una cartera de clientes.
Para dimensionar la dinámica comercial con una fuente nacional primaria, el Anuario CMED de Brasil para 2025 registra aproximadamente R$182.000 millones de facturación farmacéutica, con aumento nominal de 13,7%, mientras los envases crecieron 3,7%, hasta 6.300 millones. El cociente entre ambos crecimientos implica un aumento aproximado del 9,6% de facturación media por envase. Es un cálculo editorial del conjunto del mercado: puede reflejar precios y composición; no demuestra un alza uniforme de precios, ni permite atribuir ese movimiento a GLP-1.
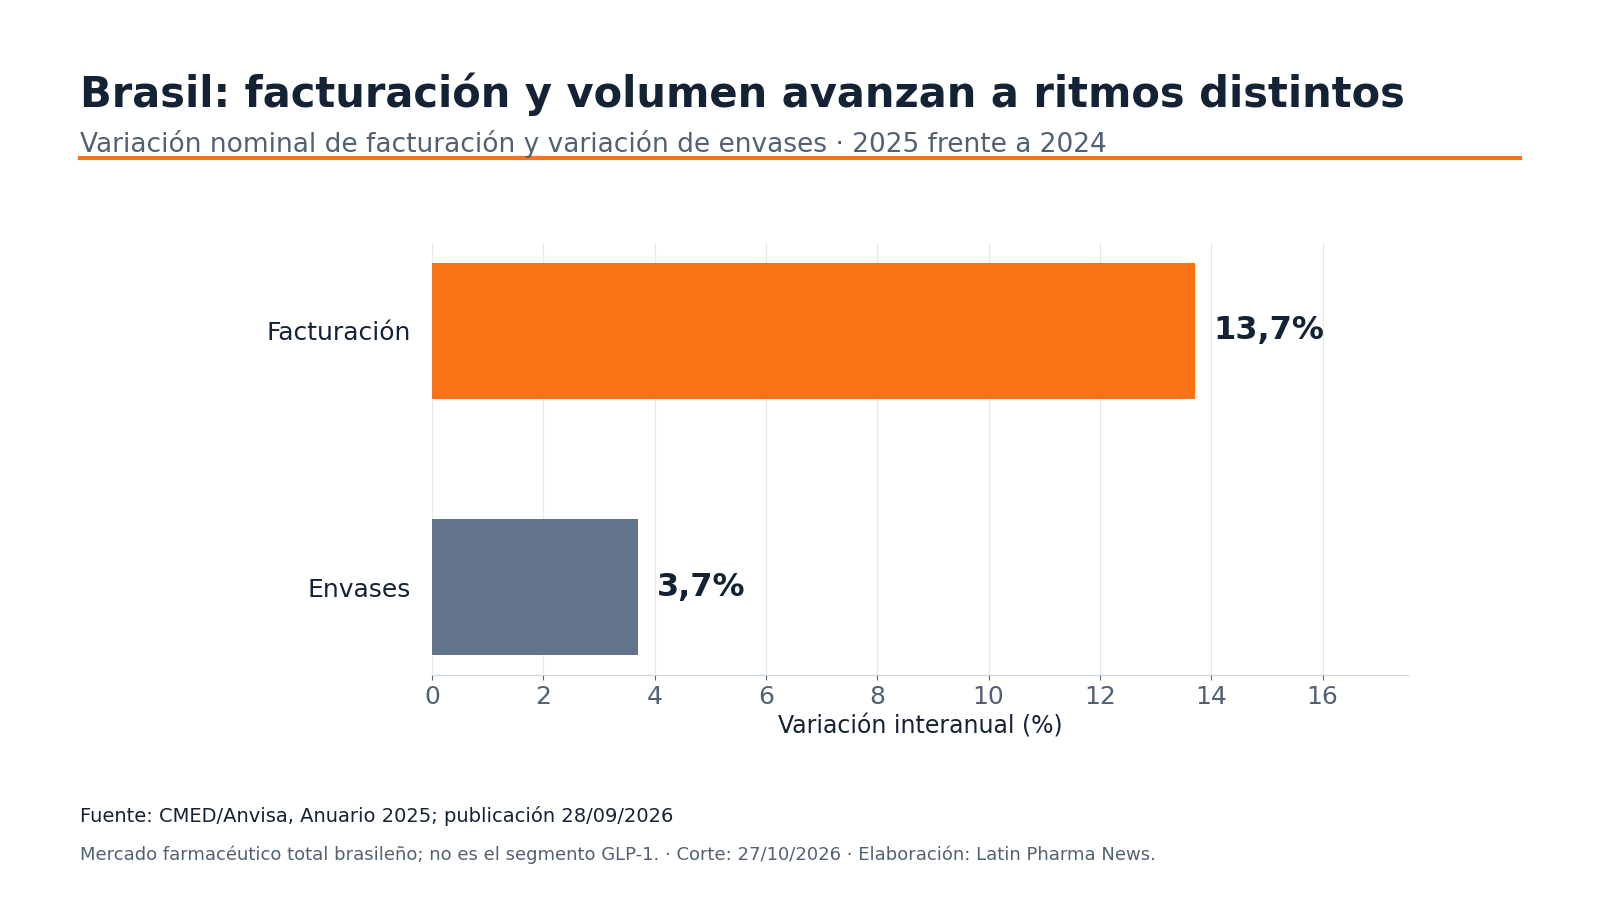
Brasil: facturación y volumen avanzan a ritmos distintos
- Facturación
- 13,7%
- Envases
- 3,7%
Para preparar una alternativa oral, este contraste cambia la pregunta comercial: el crecimiento del valor total no indica cuántas personas adicionales recibirán tratamiento. En pago directo hay que medir capacidad de sostener el desembolso; en compra institucional, población cubierta y presupuesto por paciente tratado. La misma innovación puede generar una propuesta distinta para cada pagador.
Brasil y Perú: la vía oral entra en mercados que ya exigen control
Brasil aporta un antecedente verificable: la retención de receta para los agonistas GLP-1 comprendidos en su regulación, aplicable desde junio de 2025 [3]. La decisión brasileña de no incorporar semaglutida para una población delimitada en septiembre de ese año muestra, además, que autorización y financiación responden a evaluaciones diferentes [4]. Son antecedentes de la clase y de otra molécula; no describen una autorización brasileña de orforglipron.
La dimensión regional no se agota allí. El CenadIM de DIGEMID, en Perú, informó en marzo de 2026 que existen registros vigentes de formulaciones inyectables de semaglutida, dulaglutida, liraglutida y tirzepatida, sujetas a receta y supervisión médica. También difundió la advertencia de OPS sobre venta informal y productos falsificados asociados a la elevada demanda. Esa información describe el contexto peruano publicado en esa fecha; no acredita registro ni lanzamiento de orforglipron.
Para una futura alternativa oral, la consecuencia comercial es que la comodidad no elimina la necesidad de un canal controlado. Un laboratorio que prepare una entrada debe comprobar la indicación local, formar a quienes prescriben y dispensan, y organizar la notificación de sospechas de reacciones adversas. Para un distribuidor, la procedencia verificable de la oferta forma parte de la propuesta de valor; captar demanda desde canales informales no equivale a construir tratamiento sostenible. Son implicaciones editoriales del antecedente, no resultados de una auditoría del canal peruano.
La oportunidad cambia según quién financia el tratamiento
En un segmento de pago directo, la evaluación comercial debe preguntar si el desembolso puede mantenerse durante el tratamiento y cómo se acompaña la prescripción. En una compra institucional, el análisis incorpora población elegible, efecto presupuestario y condiciones de continuidad. Son escenarios distintos: no puede calcularse un único mercado latinoamericano sumando pacientes sin distinguir esas vías de acceso.
Brasil y Perú permiten precisar dos dimensiones de esa preparación: la evaluación de cobertura y el control del uso y del canal. Ninguna autoriza a extender automáticamente sus reglas a Centroamérica o al área andina. La decisión regional útil es construir una evaluación por país y pagador, con fechas de registro, indicación, oferta y financiación verificables; no anticipar un lanzamiento que las fuentes no anuncian.
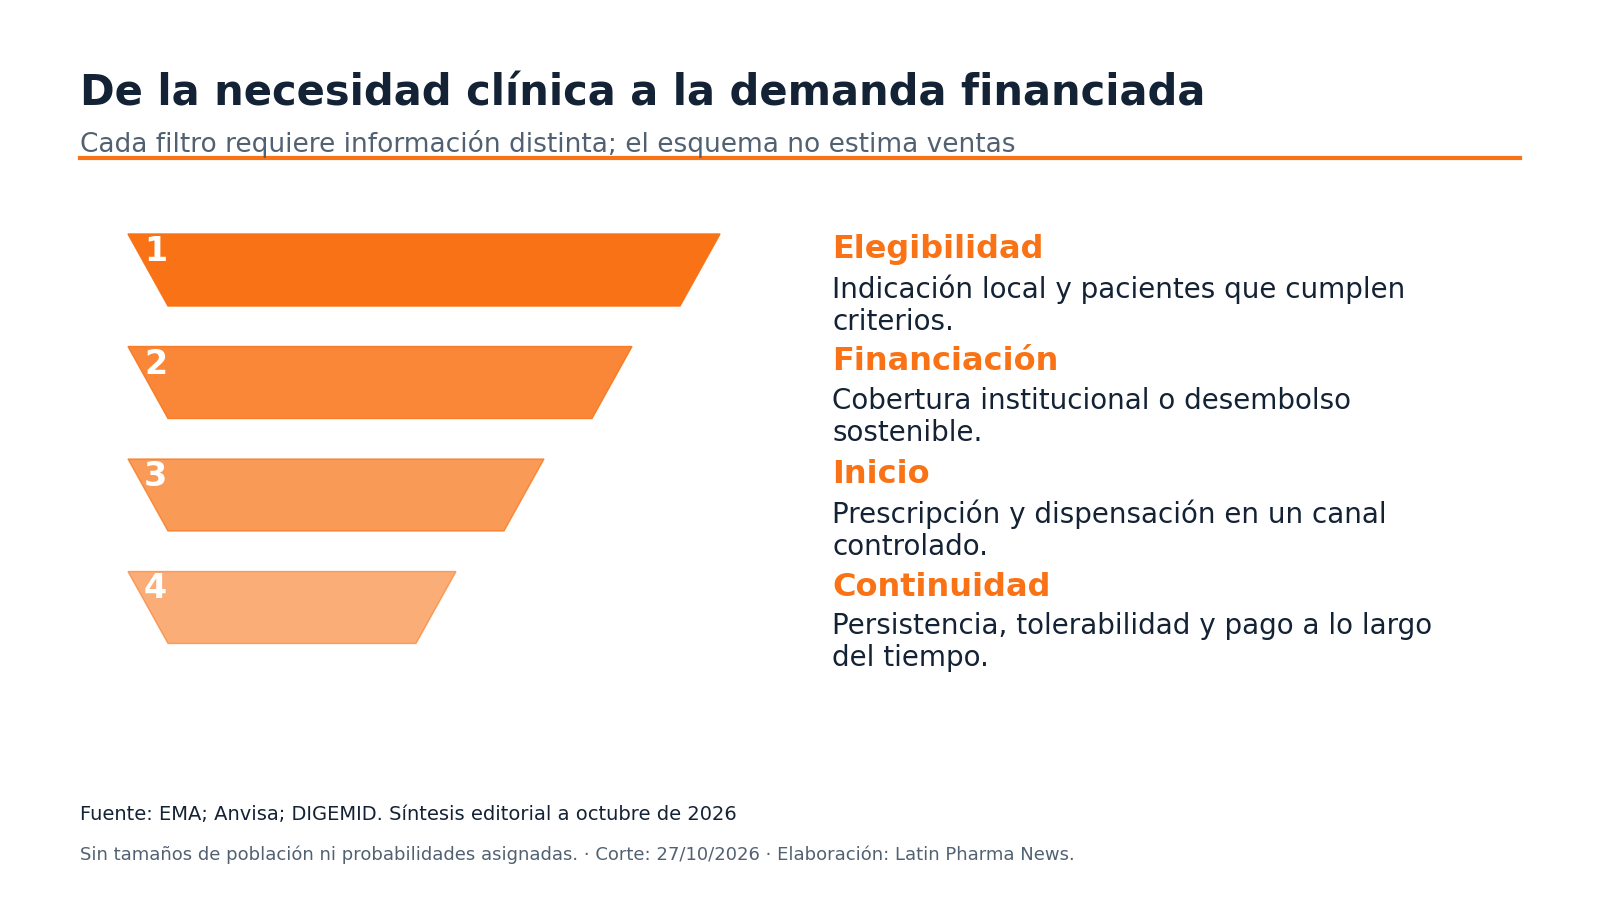
De la necesidad clínica a la demanda financiada
- Elegibilidad
- Indicación local y pacientes que cumplen criterios.
- Financiación
- Cobertura institucional o desembolso sostenible.
- Inicio
- Prescripción y dispensación en un canal controlado.
- Continuidad
- Persistencia, tolerabilidad y pago a lo largo del tiempo.
El mercado relevante es el tratamiento sostenible
Una evaluación comercial útil debe distinguir al paciente clínicamente elegible del paciente con acceso financiado y del que logra mantener la terapia. Cada grupo responde a supuestos diferentes. Multiplicar la prevalencia de obesidad por un precio mensual produciría un techo teórico, no un pronóstico de ventas.
La ventaja oral podría ampliar opciones y obligar a competidores a revisar su propuesta. También podría tener un efecto más limitado si el costo o la tolerabilidad dominan la decisión. Son escenarios que deben contrastarse con precios locales, cobertura, prescripción y continuidad efectiva cuando exista disponibilidad verificable.
Para Latinoamérica, el próximo dato decisivo no será únicamente otra cifra de pérdida de peso. Será conocer bajo qué condiciones regulatorias y económicas una alternativa oral puede integrarse a un tratamiento continuo. Ahí se separará la atención que despierta el lanzamiento de la demanda que realmente puede sostenerse.
Fuentes principales
- EMA: recomendación de orforglipron
- Lilly: resultados ATTAIN-1, septiembre de 2025
- Anvisa: controles de dispensación GLP-1
- Brasil: decisión de incorporación de septiembre de 2025
- DIGEMID/CenadIM: contexto peruano de GLP-1, receta y farmacovigilancia, 13/03/2026
- CMED/Anvisa: Anuario 2025, datos nacionales de facturación y envases, 28/09/2026
- OPS: sobrepeso y obesidad en las Américas, publicación 04/03/2025, datos de 2022