ANÁLISIS & OPINIÓN · CANAL FARMACÉUTICO
La expansión de los marketplaces, la entrega a domicilio y la inteligencia artificial obligan a revisar cómo compiten las farmacias. Las cadenas latinoamericanas tienen una oportunidad: participar en esa transformación antes de que otros les cobren por acceder a sus propios clientes.
José Carlos Burmester
Especialista en marketing farmacéutico, dirección comercial y análisis de mercados latinoamericanos.
Durante años, una manera visible de demostrar crecimiento en el negocio farmacéutico ha sido inaugurar otra sucursal. Nuevo local, nueva zona de influencia, otra ubicación en el mapa. Esa lógica conserva valor. La cercanía importa, especialmente cuando alguien necesita un medicamento y no puede esperar.
Pero convendría preguntarnos si seguimos midiendo el futuro con el indicador que mejor explicaba el pasado.
La próxima empresa que dispute una parte de nuestras ventas quizá no coloque un letrero frente a nuestra farmacia. Podría aparecer en el teléfono del comprador, facilitarle la búsqueda, confirmar disponibilidad y resolver la entrega. Incluso podría trabajar con establecimientos que ya existen.
Para cuando decidamos contar sus sucursales, tal vez ya esté atendiendo a nuestros clientes.
La noticia chilena sobre el interés de grandes retailers en el comercio farmacéutico digital merece leerse desde esa perspectiva. Según The Clinic, Cencosud realizó gestiones ante el Instituto de Salud Pública relacionadas con el comercio electrónico de Farmacias Jumbo, mientras Falabella consultó sobre validación de productos y registros. La misma publicación señala que el interés de esta última estaría principalmente en dermocosmética. Son movimientos exploratorios, no prueba de que ambas hayan lanzado operaciones equivalentes de venta de medicamentos.
La precisión importa. También importa la pregunta que deja abierta: ¿quién organizará la próxima relación entre el consumidor y la farmacia?
Del domicilio de emergencia a una relación permanente
La pandemia hizo más urgente una necesidad que ya existía: conseguir medicamentos sin desplazarse. Como antecedente concreto, CVS eliminó cargos de entrega de recetas dentro de su respuesta a la COVID-19 en 2020. Esa decisión muestra cómo una cadena tradicional utilizó el domicilio para facilitar el acceso durante la emergencia.
Sin embargo, incorporar entregas y construir una operación digital competitiva son logros diferentes.
Recibir un pedido por WhatsApp puede ser útil, cercano y comercialmente efectivo. Pero si después alguien debe llamar a tres sucursales, confirmar existencias manualmente y explicarle al cliente que el producto disponible en pantalla no estaba realmente disponible, todavía queda bastante trabajo.
La motocicleta digitaliza el trayecto. No necesariamente digitaliza la empresa.
Lo que me interesa de la etapa posterior a la pandemia es cuánto de aquel esfuerzo se convirtió en capacidad permanente: información de inventario confiable, seguimiento del pedido, atención integrada y conocimiento de las razones por las que un cliente regresa o abandona.
Una compra entregada es una transacción. Una experiencia confiable que facilita la siguiente compra puede convertirse en una relación. Allí comienza una diferencia estratégica.
No todas las farmacias digitales son el mismo negocio
Hablar de “venta online” como si describiera un único modelo confunde la discusión.
Una cadena con locales puede atender pedidos desde sus sucursales, ofrecer retiro y entregar a domicilio. Una farmacia principalmente digital puede concentrar su operación en instalaciones de dispensación y despacho, sin mantener una extensa red de tiendas. Un marketplace puede reunir ofertas de distintas farmacias. Una plataforma logística puede limitarse a facilitar y transportar pedidos.

Esta distinción permite corregir una idea atractiva, pero incompleta: que quien no tiene tiendas tampoco tiene infraestructura.
Los medicamentos necesitan almacenamiento, conservación, control, preparación y entrega. Esas funciones pueden concentrarse o contratarse; sus costos no desaparecen por quedar fuera de la vista del comprador.
También sería un error reducir Amazon Pharmacy a una página que conecta compradores y vendedores. La compañía describe una operación farmacéutica con gestión de existencias y revisión profesional de recetas. Su comparación con el marketplace general de Amazon exige reconocer esas diferencias.
La discusión relevante es cómo se organizan los recursos y cuánto cuesta atender correctamente cada pedido.
El inventario no desaparece: alguien lo financia
Una parte menos vistosa de esta transformación ocurre lejos de la pantalla: en las condiciones de compra y en el capital necesario para sostener el negocio.
Una farmacia puede adquirir inventario y pagarlo de inmediato. Puede comprar a crédito. Puede negociar consignación. Una plataforma intermediaria puede operar sin adquirir la mercancía, mientras la farmacia participante mantiene las existencias y asume su financiación.
No son modalidades equivalentes.
Consignación: el proveedor conserva la propiedad hasta el momento previsto en el contrato.
Compra a crédito: existe una adquisición con pago diferido.
Intermediación: la plataforma puede percibir una comisión sin convertirse en propietaria del medicamento.
El inventario sigue estando en alguna parte. También su riesgo de vencimiento, pérdida o baja rotación.
Por eso no atribuiría a Amazon, Mercado Libre ni a cualquier otro operador un modelo general de consignación sin evidencia específica. Lo que sí debemos examinar es cómo distintas condiciones comerciales pueden cambiar la necesidad de capital.
Si una empresa vende y cobra antes de pagar a su proveedor, puede conseguir un ciclo de caja favorable. Si además conoce mejor la demanda, podría reducir existencias innecesarias. Pero ese resultado depende de plazos, rotación, devoluciones y condiciones reales de operación.
Menos capital comprometido puede mejorar el rendimiento del negocio sin que exista un mayor margen por producto.
Confundir ambas cosas permite fabricar presentaciones extraordinarias. Los estados financieros suelen ser menos complacientes.
La entrega gratuita también tiene una factura
La hipótesis de que una operación digital consigue mejores márgenes merece estudiarse, no darse por demostrada.
Puede ahorrar en ubicaciones comerciales y concentrar tareas. A cambio, puede gastar más en captar clientes, preparar pedidos individuales, ofrecer soporte y distribuir compras de bajo valor.
El margen aparente cambia cuando se descuentan promociones, comisiones, medios de pago, incidencias y entregas fallidas. Después todavía hay que sostener tecnología, personal e infraestructura.
La entrega gratuita resulta especialmente interesante cuando alguien explica quién la paga.
Por eso preguntaría a cualquier cadena que esté creciendo en domicilio: ¿conoce la contribución económica de cada pedido? ¿Distingue al cliente recurrente del que solo compra con descuento? ¿Sabe en qué zonas la densidad de entregas hace viable el servicio?
Vender más puede ser un avance. Subsidiar indefinidamente cada compra es otra cosa.
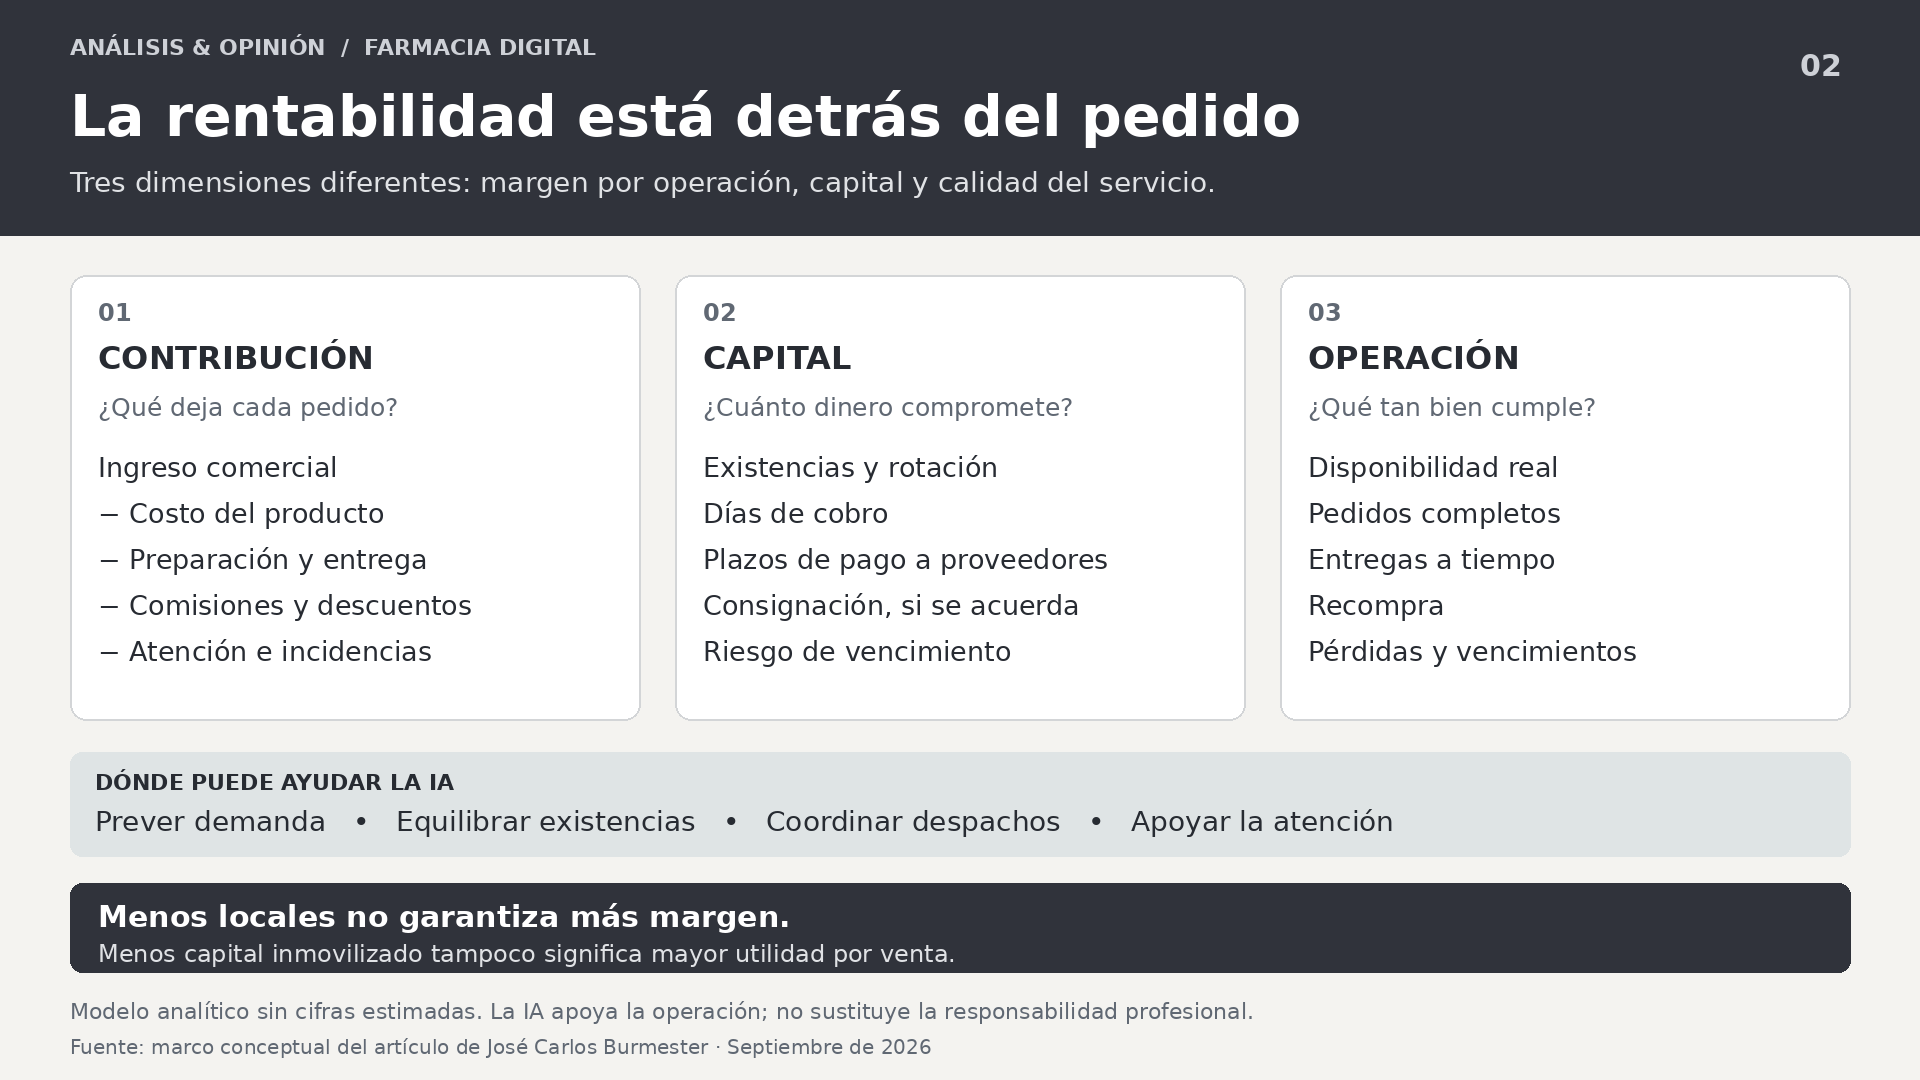
La ventaja digital más defendible podría estar en la combinación de recurrencia, disponibilidad y coordinación logística. Una operación que agrupa entregas programables tiene una estructura distinta de otra que debe resolver urgencias dispersas. Ambas pueden ser necesarias; no deberían analizarse con el mismo costo promedio.
Lo que enseñan Amazon y los modelos híbridos
En septiembre de 2026, Amazon comunicó que ofrecía entrega de medicamentos el mismo día en más de 3.100 ciudades y localidades estadounidenses, con el objetivo de acercarse a 4.500 al terminar el año. La segunda cifra es una meta, no un resultado ya alcanzado.
Ese desarrollo merece atención por la combinación de servicio farmacéutico y capacidad logística. No demuestra que el modelo pueda reproducirse sin ajustes en Latinoamérica, ni que garantice mayor rentabilidad.
Tampoco todos los referentes apuntan a eliminar establecimientos. CVS describía en su informe de 2024 una red de más de 9.000 ubicaciones minoristas junto con sitios de farmacia online. Su estructura muestra que la presencia física y el canal digital pueden coexistir dentro de una misma organización.
En otro contexto, la integración del negocio de Tmall Pharmacy en Alibaba Health constituye un antecedente de plataforma orientada a conectar comerciantes de productos de salud con consumidores. Es un referente para estudiar relaciones comerciales, no una receta regulatoria exportable.
Mi lectura es que las cadenas deberían comparar capacidades concretas: quién facilita encontrar el producto, quién cumple la promesa de entrega, quién resuelve una incidencia y quién consigue que el comprador vuelva.
Admirar la aplicación del competidor es sencillo. Entender la operación que permite cumplir lo que promete exige más trabajo.
La inteligencia artificial entra por la operación
La IA puede influir en este negocio mucho antes de que un asistente conversacional se convierta en su cara visible.
Amazon describe aplicaciones para estructurar información de recetas, apoyar a sus equipos de atención y prever demanda por ubicación. La compañía también señala que las recetas siguen siendo revisadas por farmacéuticos. Son usos declarados por la propia empresa y deben leerse con esa atribución.

Para las cadenas latinoamericanas, la pregunta inmediata es dónde pueden reducir errores, demoras y trabajo repetitivo.
Un sistema podría ayudar a anticipar demanda, detectar desequilibrios entre sucursales o decidir desde qué punto conviene despachar. También podría facilitar recordatorios consentidos de reposición, sin convertir una compra anterior en una autorización permanente para enviar medicamentos.
La información comercial y la decisión clínica cumplen funciones diferentes. Conocer lo que una persona compró no equivale a saber qué debe tomar.
A tres o cinco años, considero plausible que asistentes digitales faciliten comparar disponibilidad, precio final y entrega entre proveedores. Es un escenario, no una certeza. Su desarrollo dependerá de integración tecnológica, confianza, protección de datos y regulación.
Si ocurre, una parte de la competencia podría desplazarse hacia quién ofrece información suficientemente fiable para ser elegido por esos sistemas y por sus usuarios.
La fidelidad podría volverse más exigente: menos tolerancia a búsquedas inútiles, pedidos incompletos y promesas incumplidas.
Comprar IA no resuelve inventarios mal registrados. Automatizar información equivocada permite equivocarse con una velocidad admirable.
La farmacia física tiene una oportunidad que debe trabajar
Sería fácil escribir que las plataformas reemplazarán a las cadenas. También sería una conclusión cómoda y poco rigurosa.
La farmacia física puede ofrecer disponibilidad inmediata, contacto profesional, confianza y una ubicación conocida. Una red bien coordinada puede convertirse en una ventaja para atender pedidos digitales. Lo que figura como costo en un análisis superficial puede funcionar como capacidad de servicio en otro modelo.
Pero esa ventaja necesita ejecución. Tener sucursales cerca del cliente sirve de poco si los sistemas no permiten saber qué hay en ellas o reservarlo correctamente.
También existen consumidores que prefieren atención presencial, territorios donde el domicilio es costoso y necesidades que exigen una respuesta distinta a la compra programada. Latinoamérica reúne realidades demasiado diferentes para imaginar una solución uniforme.
Precisamente por eso, las cadenas tienen espacio para construir propuestas propias.
Yo comenzaría con pilotos delimitados: una zona, un grupo de establecimientos, una operación integrada y métricas que permitan aprender. Mediría pedidos completos, entregas a tiempo, recompra, faltantes y contribución económica. Evaluaría alianzas tecnológicas y logísticas sin entregar por inercia todo el control de la relación comercial.
También preguntaría si varias farmacias pueden compartir determinadas capacidades, cuando el marco aplicable lo permita, para ofrecer una experiencia que ninguna conseguiría sostener por separado.
No toda respuesta exige convertirse en Amazon. Exige reconocer qué problema del cliente estamos dejando sin resolver.
El momento de explorar es antes de perder la iniciativa
A los laboratorios también les corresponde observar este cambio. Si parte de la elección del proveedor ocurre en una plataforma, disponibilidad, información de producto y cumplimiento del servicio ganan relevancia junto con las condiciones comerciales tradicionales.
Para las cadenas, el desafío es aún más directo: decidir qué funciones desean controlar, cuáles conviene contratar y qué información necesitan para aprender de su operación.
La amenaza no se materializa únicamente cuando una gran corporación anuncia su llegada. También puede avanzar cuando otra empresa empieza a resolver mejor una dificultad que el comprador llevaba años aceptando por falta de alternativas.
No sostengo que el local físico haya dejado de importar. Sostengo que su valor dependerá cada vez más de lo que permita hacer dentro de una experiencia completa.
Las cadenas todavía pueden ayudar a definir esa experiencia. Sería una ironía costosa esperar a que otro organice la relación con sus clientes y después pagarle una comisión para volver a encontrarlos.