US$1.275 millones iniciales por un programa en fase I expresan una decisión sobre el futuro. Gilead acordó adquirir a PepStar Therapeutics el programa oral de inhibición de IL-23 R que incluye HCXT-2001. El comprador asegura una opción de desarrollo antes de conocer si podrá convertirse en un medicamento competitivo.
Según la compañía, el pago en efectivo será exigible al cierre, sujeto a ajustes habituales; la operación conserva condiciones de cierre y se prevé completarla en el cuarto trimestre de 2026. El anuncio atribuye derechos mundiales sobre el programa a la transacción. No equivale a comprar toda PepStar ni prueba un desembolso ya efectuado [1].
Qué se incorpora y qué sigue abierto
HCXT-2001 es un péptido macrocíclico oral en investigación, inhibidor del receptor IL-23 R. El activo está en fase I y no tiene seguridad ni eficacia establecidas ni aprobación regulatoria. Gilead plantea su potencial en enfermedades inflamatorias y contempla monoterapia o combinaciones, entre ellas con emvistegrast [1].
La interpretación estratégica es que el programa amplía las opciones de la cartera. La hipótesis favorable sería desarrollar una alternativa oral con características útiles para pacientes y prescriptores. La hipótesis adversa sería que sus resultados, tolerabilidad o posición competitiva no justifiquen seguir invirtiendo. El importe del acuerdo muestra compromiso del comprador, pero no permite elegir de antemano entre esos desenlaces.
Reuters recogió el señalamiento del analista de Citi Geoffrey Meacham sobre la magnitud del pago inicial para un activo en etapa temprana y sin datos clínicos publicados. Su observación ofrece un contraste a la expectativa corporativa: el precio incorpora incertidumbre, además del potencial [3].
Una diana validada y una molécula validada tampoco son la misma cosa. La primera puede reforzar una hipótesis biológica; la segunda necesita evidencia propia. Trasladar al activo nuevo el éxito de otros tratamientos que intervienen en una vía relacionada elimina precisamente el riesgo que el comprador está asumiendo.
La opción de combinar requiere demostrar cada contribución
Una combinación puede ser atractiva para ampliar respuestas o abordar mecanismos complementarios. Para evaluar esa lógica hacen falta resultados que permitan distinguir qué aporta cada componente y qué ocurre con seguridad, dosis y uso. El anuncio de la posibilidad no aporta por sí mismo esa comparación.
Desde desarrollo de negocio, conviene separar tres capas de valor: la capacidad técnica que se incorpora, la evidencia clínica disponible y los resultados futuros que el comprador espera obtener. Atribuir todo el precio a ventas potenciales de un único escenario ocultaría alternativas y costos posteriores de desarrollo.
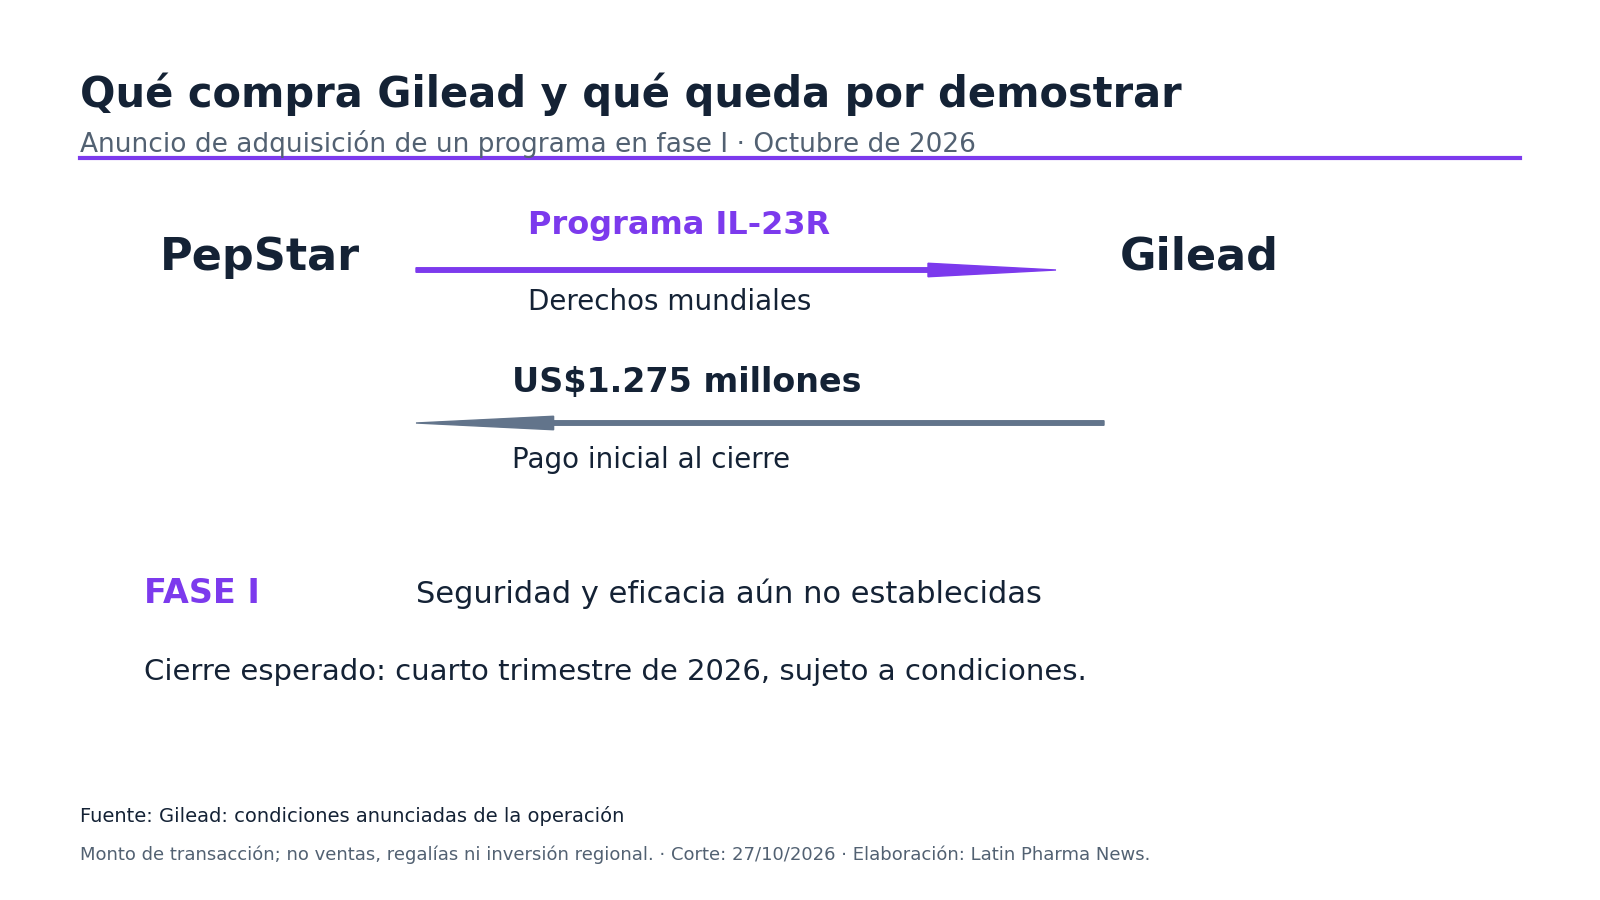
Qué compra Gilead y qué queda por demostrar
- US$1.275 millones
- Pago inicial en efectivo al cierre, sujeto a ajustes.
- Derechos mundiales
- Programa IL-23R, incluido HCXT-2001; no toda PepStar.
- Cierre esperado
- Cuarto trimestre de 2026; sujeto a condiciones.
- Resultado clínico
- Seguridad y eficacia no establecidas; sin aprobación.
No hay información suficiente en el expediente consultado para calcular un retorno de inversión o un valor presente del programa. Ese ejercicio necesitaría supuestos explícitos sobre probabilidad de éxito, gasto, tiempo, mercado y competencia. Una cifra de compra no reemplaza ese modelo.
El pago compra control antes de resolver la incertidumbre
La operación permite observar una lógica de cartera: asegurar derechos mundiales sobre un programa temprano y conservar opciones de desarrollo individual o combinado. El anuncio de Gilead identifica esas posibilidades; no aporta probabilidades de éxito, costo total de desarrollo ni ventas esperadas. Dividir el precio de compra entre el tamaño total de un mercado latinoamericano no produciría una valoración del activo.
Hecho que activa vigilancia
Acuerdo anunciado y control mundial del programa sujeto al cierre.
Evidencia que cambia la tesis
Resultados propios de seguridad y eficacia, decisiones de desarrollo y condiciones verificadas de cierre.
Vínculo regional aún por acreditar
Protocolo con centros locales, derecho territorial negociable o expediente regulatorio específico.
Para una empresa regional, esta jerarquía distingue dos decisiones con horizontes diferentes: actualizar hoy el mapa de titulares y estudiar una oportunidad comercial cuando exista un derecho o un programa pertinente y verificable. El antecedente colombiano de investigación en enfermedad inflamatoria intestinal demuestra actividad en el área; no demuestra que HCXT-2001 se ensaye allí. Mantener esa distinción concentra recursos en señales comprobables, en vez de atribuir una oportunidad de distribución a cualquier adquisición global.
Latinoamérica: separar el interés de desarrollo de la oferta comercial
El alcance mundial comunicado por Gilead incluye una decisión de control sobre el programa, pero no acredita una licencia regional disponible, un ensayo latinoamericano de HCXT-2001 ni un calendario de lanzamiento. La lectura empresarial para la región empieza por distinguir quién controla el activo y qué evidencia falta, antes de tratarlo como una ampliación de portafolio que pueda contratarse hoy.
La investigación en estas enfermedades sí tiene un antecedente regional verificable. La consulta pública de estudios clínicos del Invima incluye, bajo el radicado 2016141536, un estudio de extensión de vedolizumab subcutáneo en colitis ulcerosa y enfermedad de Crohn. Es otro medicamento y otro patrocinador. Su presencia en el registro documenta actividad regulatoria de investigación en esa área; no demuestra reclutamiento actual ni participación de esos centros en HCXT-2001.
Para una organización de investigación o un centro regional, un eventual interés futuro debería contrastarse con el protocolo específico: población, comparador, criterios de selección, seguridad y seguimiento. Tener experiencia en enfermedad inflamatoria intestinal puede ser pertinente para una evaluación del patrocinador; no concede acceso automático a un nuevo programa. Tampoco el precio de la adquisición permite deducir que el comprador ampliará su geografía de ensayos.
Qué decisión puede tomar hoy una empresa regional
En desarrollo de negocio, la señal sirve para actualizar la vigilancia de la cartera oral en inflamación y el mapa de titulares. Si una empresa evalúa una futura licencia, deberá comprobar qué derechos existen realmente, si están disponibles para negociar y qué riesgo clínico conservaría. Esa evaluación es distinta de buscar ahora un distribuidor para un medicamento comercial: el activo sigue siendo experimental.
El avance clínico, si llega a producirse, abriría después otras preguntas para pagadores y prestadores: a qué población aportaría valor, frente a qué alternativas y con qué necesidades de seguimiento. No hay datos de HCXT-2001 en este expediente que permitan contestarlas ni atribuirle ventajas de costo, adherencia o infraestructura por ser oral. La vía de administración es un atributo a investigar, no un resultado de acceso demostrado.
La implicación latinoamericana actual es, por tanto, una tarea de inteligencia y preparación de capacidades, no un impacto comercial acreditado. El anuncio justifica observar nuevos datos y decisiones del titular. Solo un vínculo regional documentado —protocolo, acuerdo territorial o decisión regulatoria— permitiría transformar esa vigilancia en una oportunidad concreta.
El precio asegura control del desarrollo, no su resultado
La operación permite a Gilead ampliar su margen de elección en inflamación. Su significado empresarial está en adquirir el control de un programa mientras sus resultados todavía pueden modificar sustancialmente el valor. Para PepStar, supone transferir ese programa a un comprador con una estrategia de cartera más amplia, según lo anunciado.
El seguimiento debe empezar por comprobar el cierre y continuar con evidencia clínica propia del activo. El hito que cambiará la lectura no será que el desembolso parezca grande o pequeño: será que nuevos datos permitan revisar qué puede hacer HCXT-2001, con qué riesgos y para qué pacientes. Hasta entonces, el acuerdo representa una apuesta de desarrollo documentada, con un resultado terapéutico por demostrar.