Vender más al exterior y ampliar el déficit comercial pueden ocurrir al mismo tiempo. Argentina ofrece un ejemplo: sus exportaciones de medicamentos crecieron durante los primeros ocho meses de 2026, mientras las importaciones avanzaron a mayor velocidad. Elegir únicamente una de esas cifras deja incompleta la lectura del sector.
El reporte de CILFA de septiembre, elaborado sobre datos de INDEC, registra US$814,4 millones exportados entre enero y agosto, un aumento interanual del 7,0%. Las importaciones sumaron US$2.441,0 millones, un 23,9% más. El saldo fue deficitario en US$1.626,6 millones [1]. Se trata de ocho meses y de flujos en dólares, no del resultado cerrado de 2026.
El saldo se explica por dos movimientos
Frente a igual periodo de 2025, las exportaciones aumentaron US$53,6 millones y las importaciones US$470,7 millones. La diferencia amplió el déficit en US$417,1 millones. Son cálculos editoriales realizados con los valores publicados, sin ajuste por precios ni composición [1].
El crecimiento exportador es un resultado relevante aun cuando no compense el aumento importador. A su vez, un saldo más negativo no demuestra por sí solo que los fabricantes exportadores hayan perdido competitividad. La balanza agrega transacciones que pueden corresponder a productos y empresas diferentes.
Para explicar causas haría falta desagregar cantidades, precios, tipos de productos y operaciones. El reporte consultado no permite atribuir toda la expansión importadora a una única política ni distinguir aquí cuánto corresponde a más unidades frente a productos de mayor valor. Convertir el déficit en un diagnóstico industrial completo excedería la evidencia.
Los asociados CILFA son otro universo
El mismo informe presenta por separado a los laboratorios asociados a CILFA: US$401,3 millones de exportaciones y US$362,4 millones de importaciones entre enero y agosto, con saldo positivo de US$38,9 millones [1]. Ese grupo no representa por sí solo el total nacional.
Su superávit puede coexistir con el déficit del conjunto. Tampoco debe sumarse el valor exportado de los asociados al nacional, porque no son dos mercados independientes. La distinción de universos debe mantenerse tanto en el texto como en los gráficos.
Esa diferencia importa al evaluar socios. Un dato de comercio del país ayuda a dimensionar el entorno, pero no acredita la capacidad exportadora de una empresa concreta. La evaluación de un proveedor necesita portafolio, habilitaciones, experiencia de suministro y condiciones comerciales verificables.
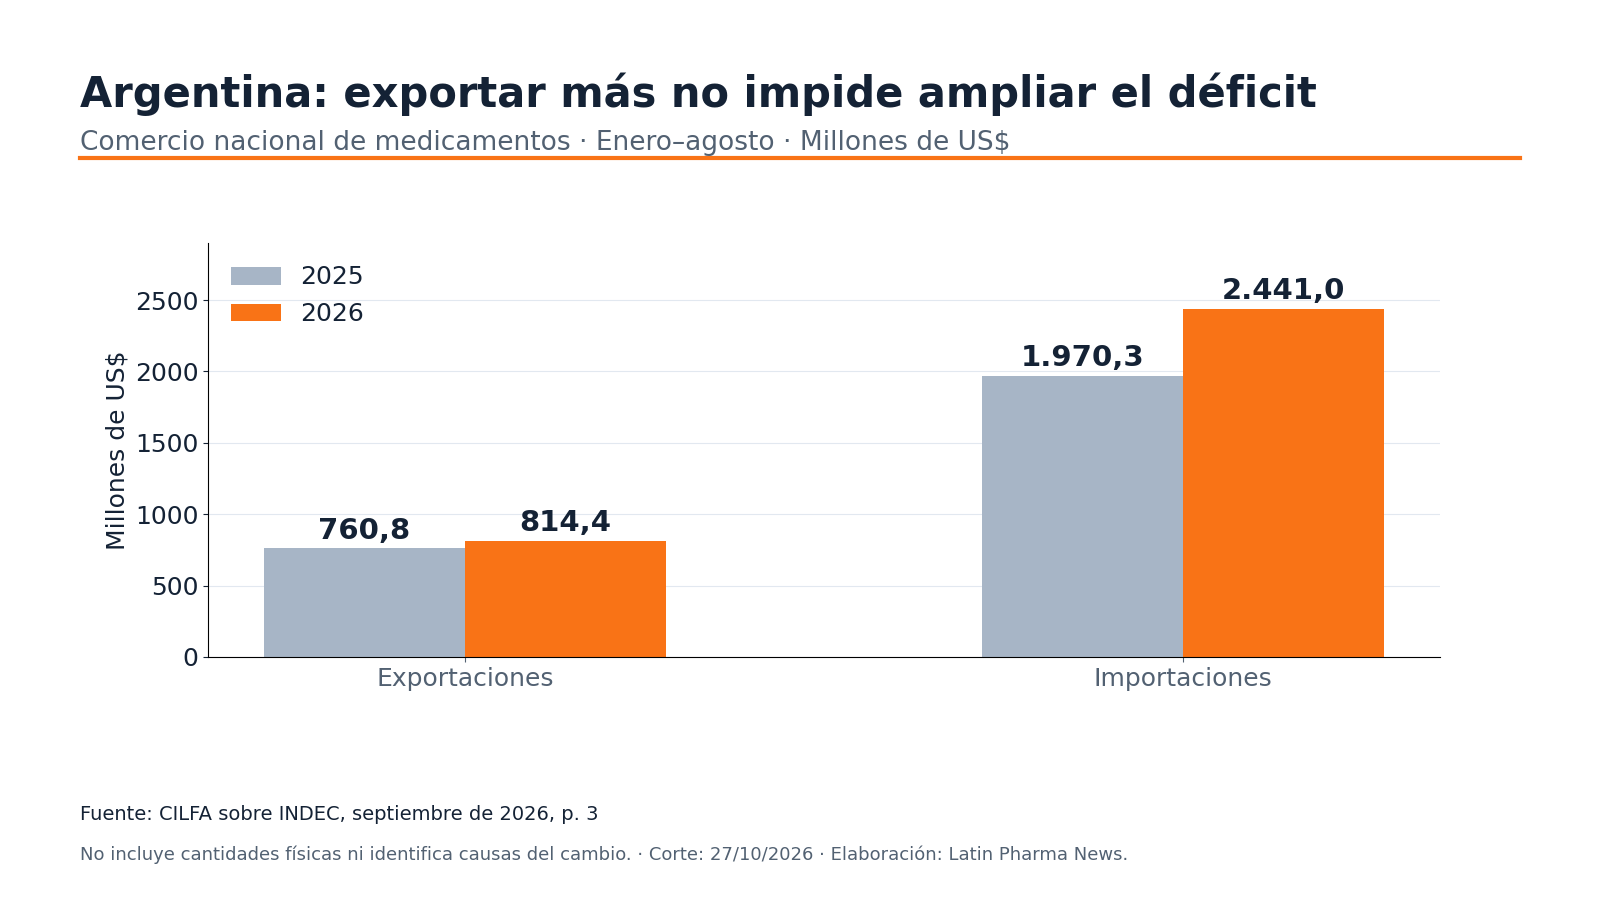
Argentina: exportar más no impide ampliar el déficit
- Exportaciones 2025
- 760,8 millones US$
- Exportaciones 2026
- 814,4 millones US$
- Importaciones 2025
- 1.970,3 millones US$
- Importaciones 2026
- 2.441,0 millones US$
Facturación industrial y comercio exterior no miden lo mismo
INDEC informó para el segundo trimestre de 2026 una facturación farmacéutica total de ARS3.585.275,3 millones, con crecimiento interanual del 35,4%. La serie distingue producción nacional y reventa local de importados [2]. Este dato contextualiza la actividad, pero no puede enfrentarse directamente al 7% exportador como si ambos fueran la misma tasa.
Cambian periodo, moneda y variable: un trimestre de facturación nominal en pesos frente a ocho meses de comercio en dólares. Tampoco un aumento nominal de facturación demuestra un crecimiento equivalente de volumen físico. Conservar estas diferencias evita explicar la industria mediante comparaciones que los datos no sostienen.
El contraste entre fuentes confirma así una necesidad de método, no una contradicción estadística. Cada serie responde a otra pregunta. Para analizar competitividad sería necesario construir un conjunto comparable, con composición y precios, además del saldo comercial.
El denominador industrial modifica la lectura del comercio
La fuente estadística primaria de INDEC para el segundo trimestre de 2026 permite completar el contexto: de ARS3.585.275,3 millones facturados por la industria, ARS2.090.997,8 millones corresponden a producción nacional vendida internamente; ARS294.117,5 millones a producción nacional exportada; y ARS1.200.160,0 millones a reventa local de importados. La facturación interna reúne así el 91,8% del total. La distribución se calcula sobre pesos corrientes del trimestre; no debe sumarse a los flujos aduaneros de ocho meses en dólares.
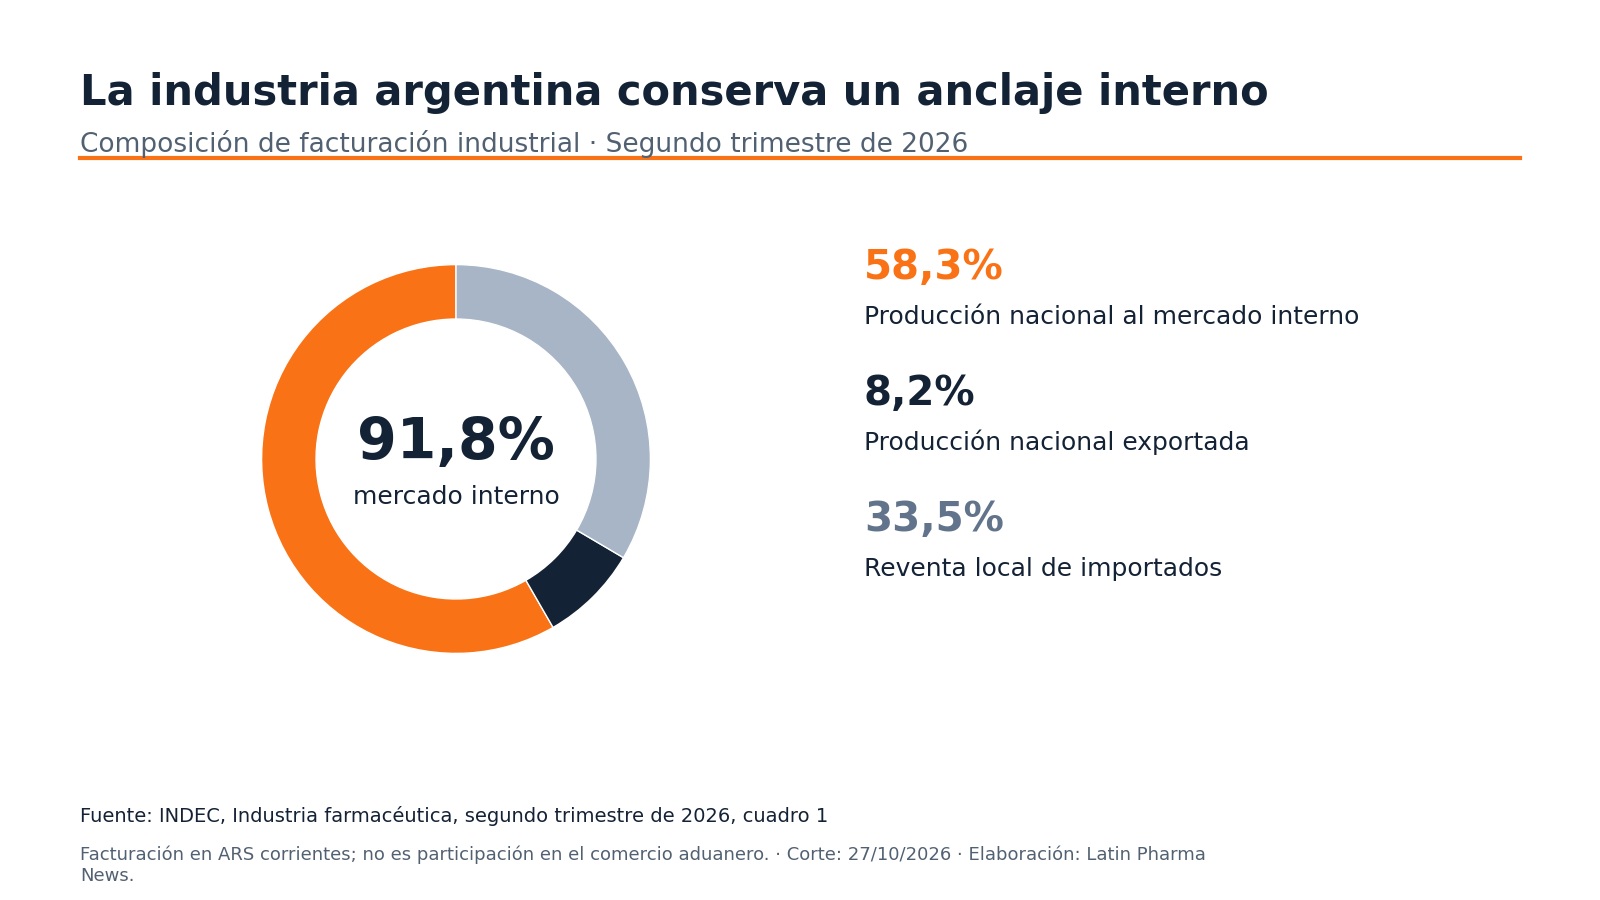
La industria argentina conserva un anclaje interno
- Producción nacional al mercado interno
- 58,3%
- Producción nacional exportada
- 8,2%
- Reventa local de importados
- 33,5%
Esta composición sostiene una lectura más precisa para compradores regionales: existe una base productiva nacional sustancial y un fuerte anclaje interno, al mismo tiempo que aumentan las importaciones. Ninguna de esas características demuestra por sí sola capacidad exportadora disponible de una planta o producto. Para un laboratorio que busque socios, la prioridad es identificar portafolio, documentación y capacidad comprometible; para un comprador, contrastar el suministro ofrecido con su mercado de destino.
El reporte de CILFA permite calcular otra relación útil dentro de su propio universo: las exportaciones nacionales cubren el 33,4% de las importaciones de enero–agosto de 2026, frente al 38,6% en igual periodo de 2025. El deterioro de aproximadamente 5,2 puntos porcentuales explica por qué un aumento exportador del 7% coexiste con un déficit mayor. Es una razón entre valores comerciales, sin ajuste por composición; no mide competitividad de cada fabricante.
La conexión latinoamericana tiene antecedentes; la oportunidad de 2026 exige otra comprobación
El comercio regional no es una asociación añadida al artículo por proximidad geográfica. Como antecedente histórico, la presentación institucional de CILFA de 2021, con datos de 2020, atribuía a América Latina el 60,1 % de las exportaciones farmacéuticas argentinas y al Mercosur el 34,3 %; Uruguay, Brasil y Paraguay figuraban entre los destinos destacados. Esos porcentajes describen 2020. No son la composición de 2026 ni permiten distribuir entre países los US$814,4 millones del nuevo informe.
El antecedente justifica estudiar los vínculos de abastecimiento regional; la serie reciente demuestra crecimiento agregado. Unir ambas piezas sin conservar sus fechas produciría una conclusión falsa sobre qué mercado explica hoy la expansión. Antes de recomendar destinos o estimar una cuota, hace falta actualizar la desagregación por país, producto y operación.
Del dato argentino a la decisión de un comprador regional
Para una comercializadora latinoamericana, la oportunidad debe evaluarse a escala de proveedor y presentación. El primer filtro es comprobar que el portafolio responde a una necesidad del mercado de destino y que existe una ruta regulatoria y comercial viable. El siguiente es contrastar capacidad de entrega, plazos, condiciones de pago, conservación y responsabilidades sobre registro y suministro. Son criterios de evaluación editorial, no atributos certificados de todos los exportadores argentinos.
La comparación económica debe llegar al costo de abastecimiento en destino y a su continuidad, no quedarse en una cotización de origen. Un producto puede resultar atractivo con una frecuencia de compra y dejar de serlo con otra; una oferta disponible puede no ajustarse a la presentación o documentación requerida. Ninguna de esas condiciones se deduce del superávit de los asociados CILFA ni del déficit nacional.
Para un laboratorio argentino, el crecimiento exportador puede respaldar la búsqueda de socios, pero no sustituye esa preparación por país. Para un comprador regional, el déficit argentino tampoco demuestra que la oferta nacional sea incapaz de abastecerlo: los universos y productos pueden ser distintos. La decisión debe apoyarse en la operación propuesta y en evidencia del proveedor.
El resultado es una lectura regional con dos escalas: la balanza indica por qué conviene seguir la industria; la verificación de empresa, producto y destino determina si existe una oportunidad ejecutable. Argentina puede ampliar exportaciones mientras aumenta sus importaciones. Convertir esa coexistencia en negocio exige identificar quién puede suministrar qué, bajo qué condiciones y para qué necesidad concreta.