El ranking farmacéutico mundial de 2025 no se entiende mirando únicamente quién vende más. La diferencia está en los medicamentos que empujan esas ventas, en la velocidad a la que crecen y en cuánto depende cada compañía de su producto estrella.
Eli Lilly terminó 2025 con US$65.179 millones de ingresos y un crecimiento extraordinario de 45%. Pfizer quedó muy cerca en escala, con US$62.600 millones, pero retrocedió 2% en términos operacionales. AbbVie alcanzó US$61.160 millones y creció 8,6%. Johnson & Johnson, si se considera únicamente Innovative Medicine y se excluye MedTech, aportó US$60.401 millones. Esa cercanía entre los primeros lugares puede sugerir un grupo relativamente homogéneo. No lo es.
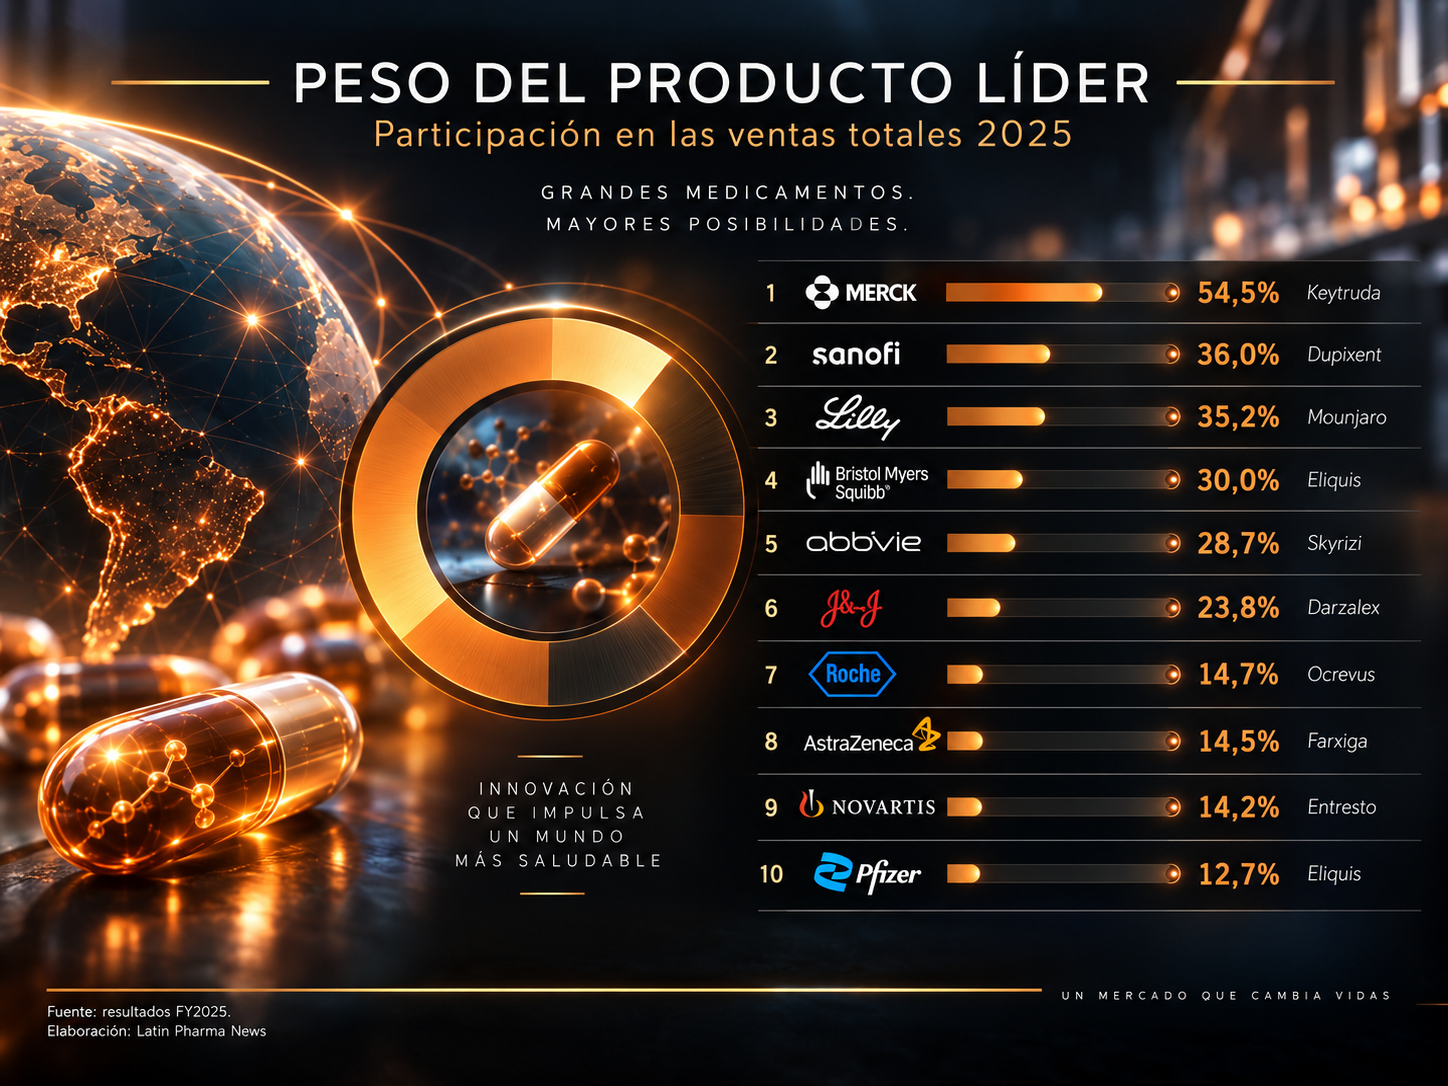
Detrás de cifras corporativas parecidas existen modelos económicos muy distintos. Mounjaro representó más de un tercio de las ventas de Lilly; Keytruda superó la mitad de las ventas farmacéuticas de Merck; Dupixent explicó alrededor de 36% de Sanofi. En el extremo opuesto, el producto número uno de Pfizer, AstraZeneca, Roche o Novartis pesa cerca de 13% a 15% del negocio comparable. Esa diferencia convierte al “producto líder” en una variable estratégica tan importante como la posición del laboratorio en el ranking.
El mapa competitivo de 2025
La comparación utiliza ventas farmacéuticas o biopharma y evita inflar el ranking con negocios que no son medicamentos. Por eso Johnson & Johnson se contabiliza con Innovative Medicine; Merck excluye Animal Health; y Roche excluye Diagnostics. Sanofi y Roche reportan en euros y francos suizos, respectivamente; sus equivalentes en dólares se presentan como aproximaciones utilizando el promedio anual 2025 publicado por la Reserva Federal de Estados Unidos.
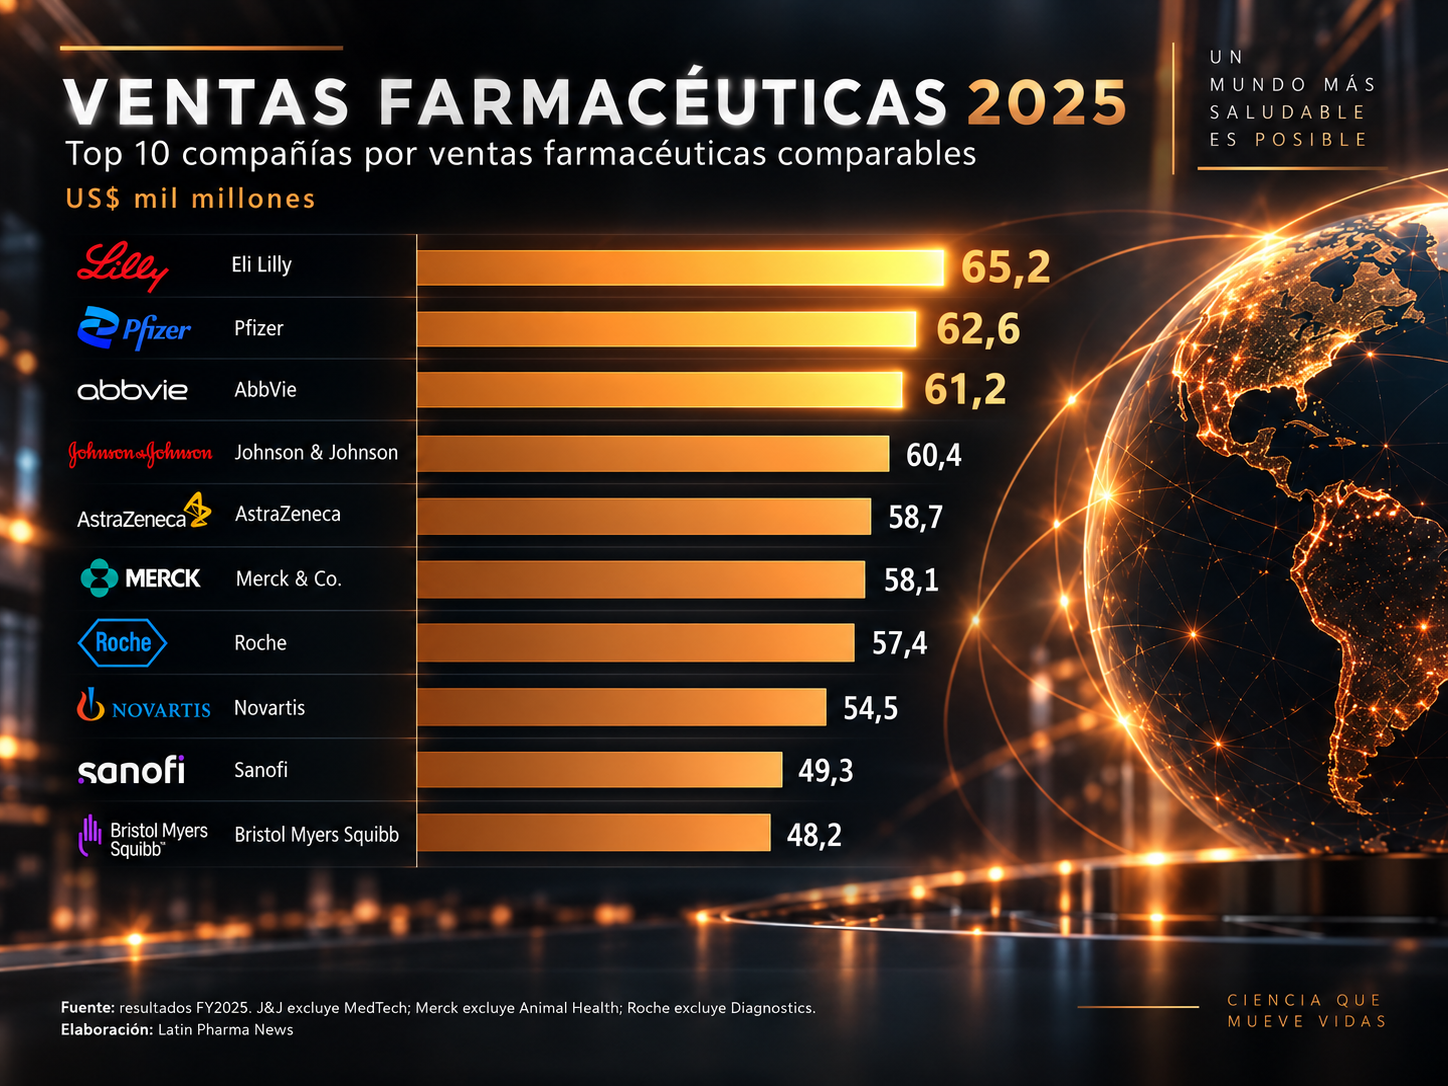
| # | Compañía | Ventas comparables 2025 | Crecimiento | Producto líder | Ventas del producto | Peso aprox. |
|---|---|---|---|---|---|---|
| 1 | Eli Lilly | US$65.179 M | +45% | Mounjaro | US$22.965 M | 35,2% |
| 2 | Pfizer | US$62.600 M | -2% operacional | Eliquis | US$7.961 M | 12,7% |
| 3 | AbbVie | US$61.160 M | +8,6% | Skyrizi | US$17.562 M | 28,7% |
| 4 | Johnson & Johnson | US$60.401 M | +6,0% | Darzalex | US$14.351 M | 23,8% |
| 5 | AstraZeneca | US$58.739 M | +9% reportado | Farxiga | US$8.492 M | 14,5% |
| 6 | Merck & Co. | US$58.142 M pharma | +1% | Keytruda / Qlex | US$31.680 M | 54,5% |
| 7 | Roche | CHF47.669 M ≈ US$57.398 M | +9% CER | Ocrevus | CHF7.010 M ≈ US$8.441 M | 14,7% |
| 8 | Novartis | US$54.532 M | +8% | Entresto | US$7.748 M | 14,2% |
| 9 | Sanofi | €43.626 M ≈ US$49.329 M | +6,2% reportado | Dupixent | €15.714 M ≈ US$17.770 M | 36,0% |
| 10 | Bristol Myers Squibb | US$48.194 M | ≈0% | Eliquis | US$14.443 M | 30,0% |
La velocidad importa tanto como la escala
La dispersión de crecimiento es mucho mayor que la dispersión de ventas. Lilly avanzó 45% impulsada por el aumento de volumen de tirzepatida; AbbVie creció 8,6% mientras Skyrizi y Rinvoq compensaban el deterioro de Humira; AstraZeneca avanzó 9% en términos reportados con 16 productos blockbuster. En el otro extremo, Pfizer retrocedió 2% operacionalmente y Bristol Myers Squibb terminó prácticamente plano.

El riesgo escondido dentro del blockbuster
Una compañía puede ocupar una posición alta y, al mismo tiempo, depender de un solo activo. Merck es el caso más evidente: Keytruda y Keytruda Qlex generaron US$31.680 millones, alrededor de 54,5% de las ventas de su división farmacéutica. Sanofi obtiene cerca de 36% de sus ventas de Dupixent. Mounjaro, sin sumar Zepbound —que comparte la misma molécula— representa 35,2% de Lilly. Esta concentración puede producir una aceleración extraordinaria, pero vuelve más exigente la sucesión del portafolio.
Los diez medicamentos que sostienen el ranking

Mounjaro convirtió a Lilly en líder
Marca: Mounjaro · Principio activo: tirzepatida · Área: diabetes tipo 2 / metabolismo
Mounjaro es un agonista dual de los receptores GIP y GLP-1. En 2025 sus ingresos mundiales casi se duplicaron: pasaron de US$11.540 millones a US$22.965 millones. La cifra por sí sola explica por qué Lilly dejó de ser únicamente una farmacéutica de gran crecimiento para convertirse en la número uno de este ranking.
El efecto económico de tirzepatida es todavía mayor cuando se incorpora Zepbound, la marca utilizada para obesidad y otras indicaciones relacionadas. Zepbound añadió US$13.542 millones. Entre ambas marcas, la molécula generó alrededor de US$36.500 millones: más de la mitad de los ingresos anuales de Lilly.
Lectura estratégica: Lilly combina el mayor crecimiento corporativo del Top 10 con una concentración creciente en una plataforma metabólica que está redefiniendo capacidad productiva, acceso y competencia.

Eliquis da estabilidad a Pfizer
Marca: Eliquis · Principio activo: apixabán · Área: anticoagulación / cardiovascular
Apixabán es un inhibidor directo del factor Xa utilizado para reducir el riesgo de eventos tromboembólicos en indicaciones aprobadas. Pfizer reportó US$7.961 millones asociados a Eliquis en 2025, frente a US$7.366 millones en 2024. Fue su medicamento de mayor contribución individual.
Su peso, sin embargo, es mucho menor que el de los grandes productos concentradores del ranking. Eliquis representa alrededor de 13% de los ingresos de Pfizer, lo que muestra un portafolio más distribuido. Esa diversificación reduce el riesgo de depender de una sola franquicia, pero tampoco ha generado por sí sola una aceleración del crecimiento corporativo: Pfizer terminó 2025 con una caída operacional de 2%.
Lectura estratégica: Pfizer conserva escala y diversificación; el desafío es transformar esa base en motores nuevos capaces de compensar la madurez de franquicias consolidadas.
Skyrizi reemplaza el centro de gravedad de AbbVie
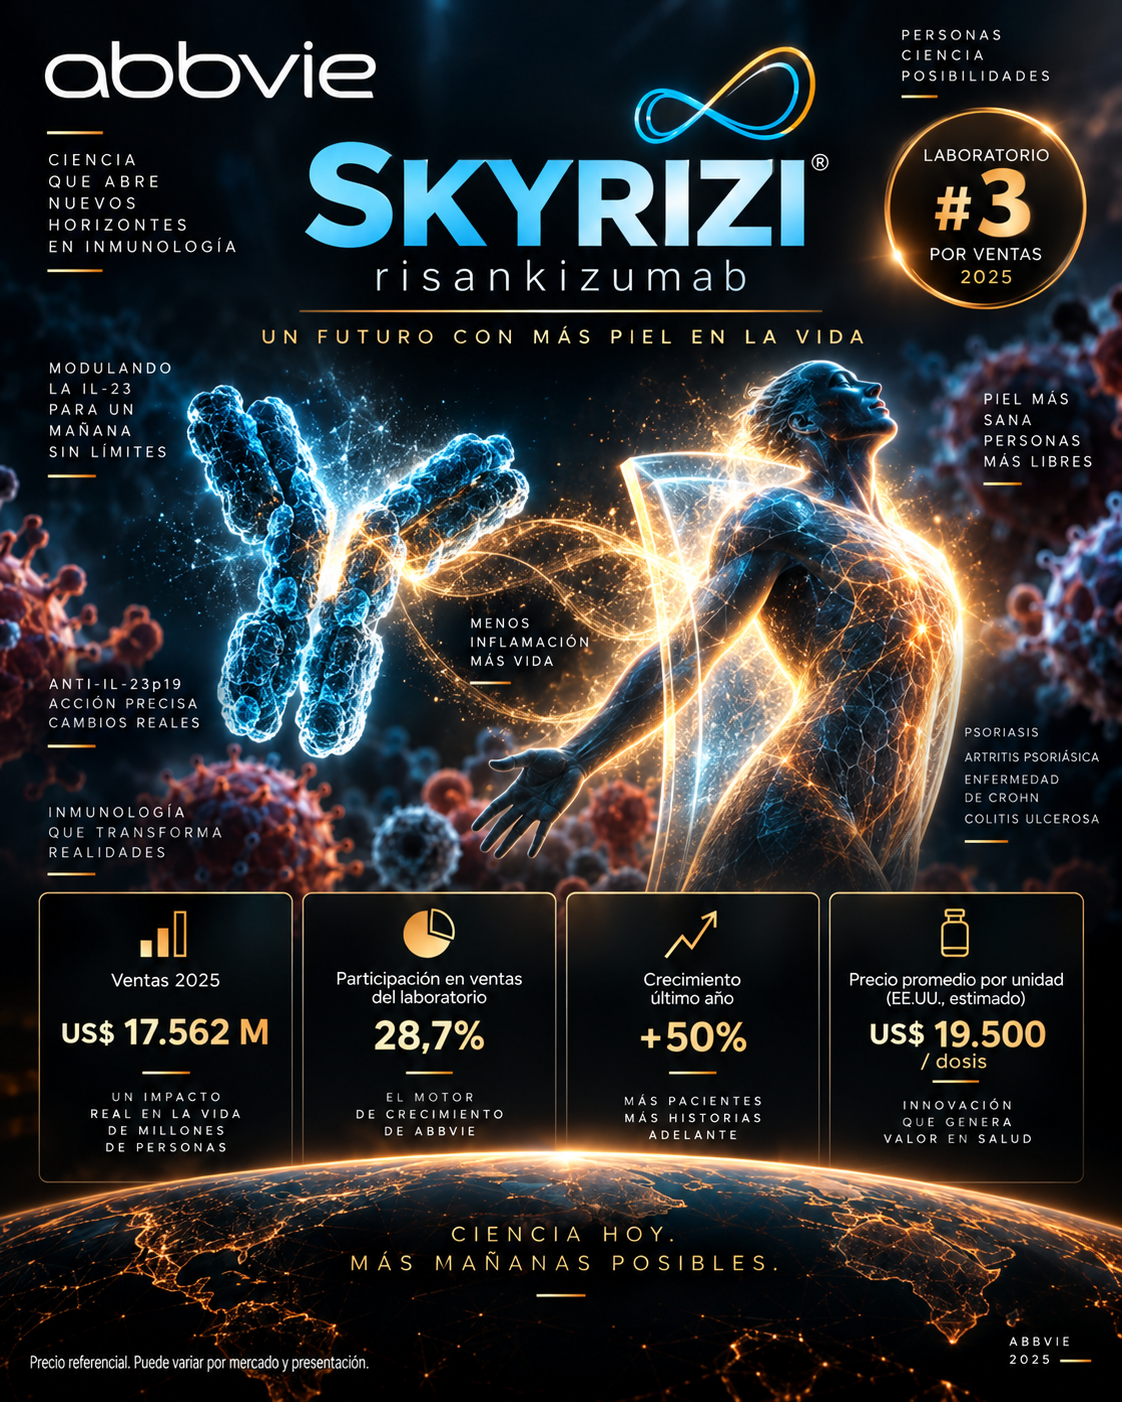
Marca: Skyrizi · Principio activo: risankizumab · Área: inmunología
Skyrizi es un anticuerpo monoclonal dirigido a la subunidad p19 de IL-23 y participa en varias indicaciones inmunológicas. En 2025 sus ventas aumentaron casi 50%, desde US$11.718 millones hasta US$17.562 millones. La escala alcanzada convierte a Skyrizi en el principal ejemplo del esfuerzo de AbbVie por reconstruir su negocio tras la pérdida de exclusividad de Humira.
La transición ya es visible en los números. Skyrizi y Rinvoq sumaron US$25.866 millones, mientras Humira cayó a US$4.540 millones. AbbVie no eliminó el impacto del patent cliff; consiguió construir dos sucesores suficientemente grandes para cambiar la dirección del portafolio.
Lectura estratégica: AbbVie demuestra que una pérdida de exclusividad multimillonaria puede gestionarse si la compañía consigue escalar nuevos productos antes de que la erosión del antiguo líder domine el resultado total.
Darzalex refuerza la franquicia oncológica de J&J
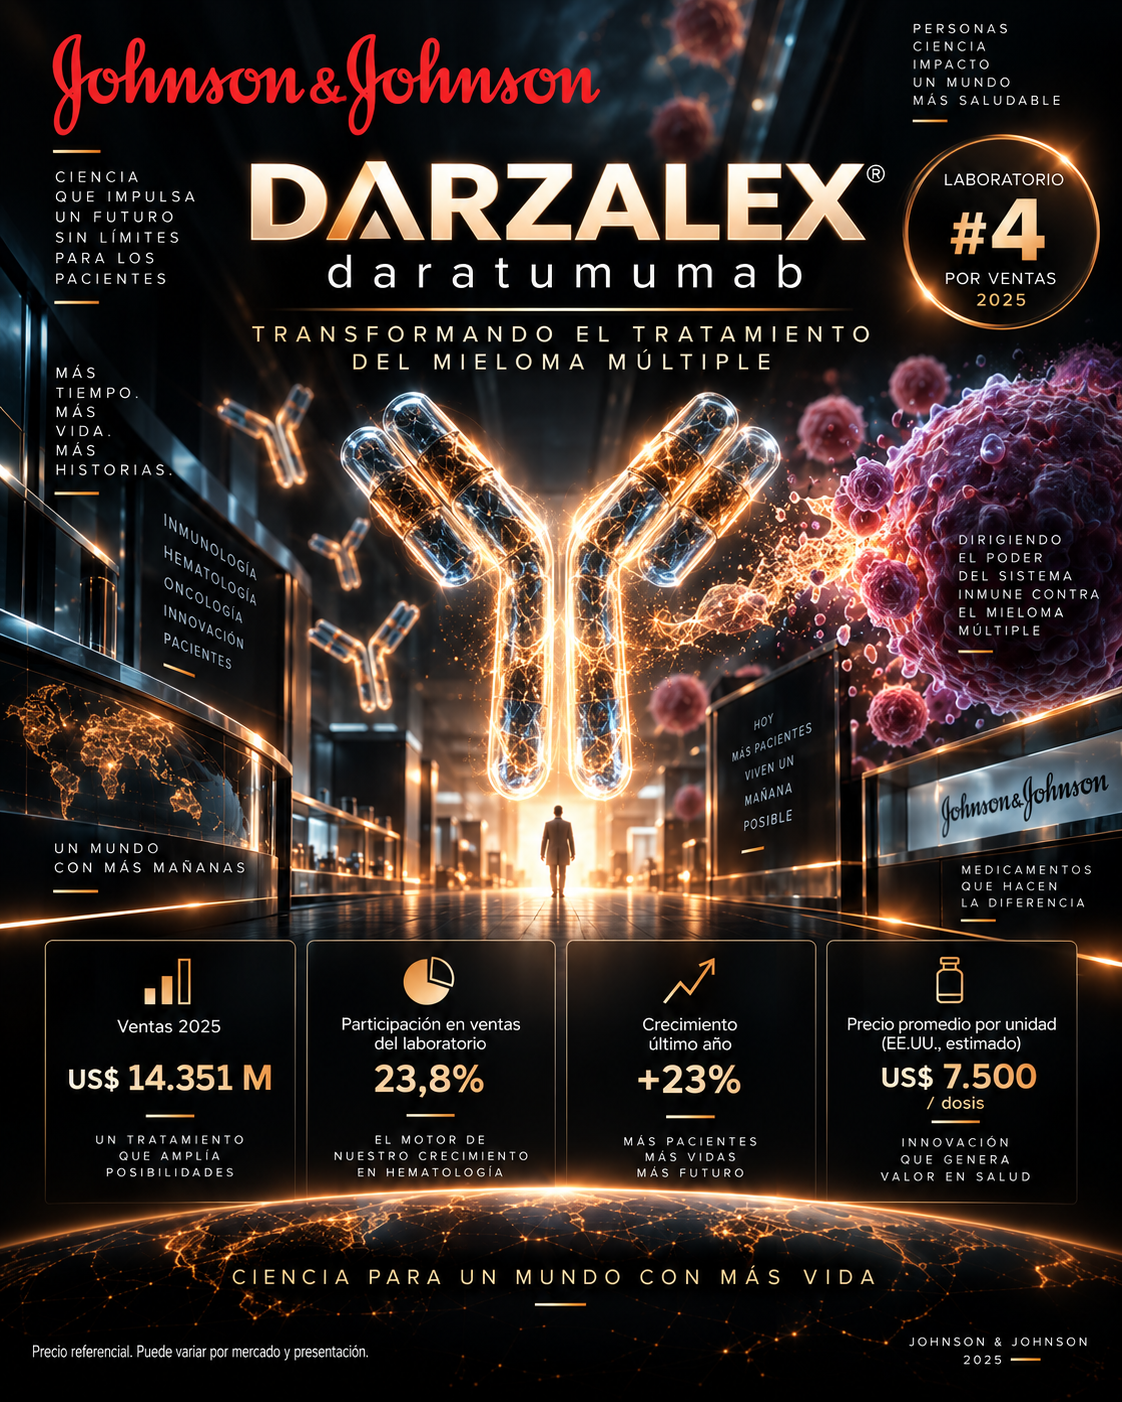
Marca: Darzalex · Principio activo: daratumumab · Área: hematología / mieloma múltiple
Daratumumab es un anticuerpo monoclonal dirigido a CD38 y se ha convertido en una pieza central del tratamiento del mieloma múltiple. Las ventas mundiales de Darzalex aumentaron desde aproximadamente US$11.670 millones en 2024 hasta US$14.351 millones en 2025.
El dato debe leerse dentro de Innovative Medicine, no sobre los ingresos corporativos completos de Johnson & Johnson. Excluir MedTech evita que una empresa diversificada parezca artificialmente mayor que sus pares farmacéuticos. Dentro de ese perímetro comparable, Darzalex representa casi una cuarta parte de las ventas.
Lectura estratégica: J&J combina una franquicia oncológica de gran escala con otros motores en hematología, oncología e inmunología; la fortaleza de Darzalex no equivale a una dependencia extrema.

Farxiga convierte el riesgo cardiometabólico en escala
Marca: Farxiga / Forxiga · Principio activo: dapagliflozina · Área: cardiovascular, renal y metabólica
Dapagliflozina es un inhibidor SGLT2 cuya expansión comercial se apoya en diabetes tipo 2, insuficiencia cardiaca y enfermedad renal crónica, de acuerdo con las indicaciones aprobadas por mercado. Farxiga fue el producto de mayor venta de AstraZeneca en 2025, con US$8.492 millones y crecimiento reportado de 10%.
Su distribución geográfica muestra por qué una franquicia madura todavía puede crecer: mercados emergentes aportaron US$3.324 millones y Europa US$2.941 millones, mientras Estados Unidos mostró una evolución mucho más contenida. Al mismo tiempo, la entrada de genéricos ya aparece en algunos territorios.
Lectura estratégica: Farxiga es enorme, pero solo supone alrededor de 14,5% del grupo. AstraZeneca combina un líder cardiometabólico con una cartera amplia en oncología, respiratorio, inmunología y enfermedades raras.
Keytruda es fortaleza y riesgo al mismo tiempo
Marca: Keytruda / Keytruda Qlex · Principio activo: pembrolizumab · Área: inmuno-oncología
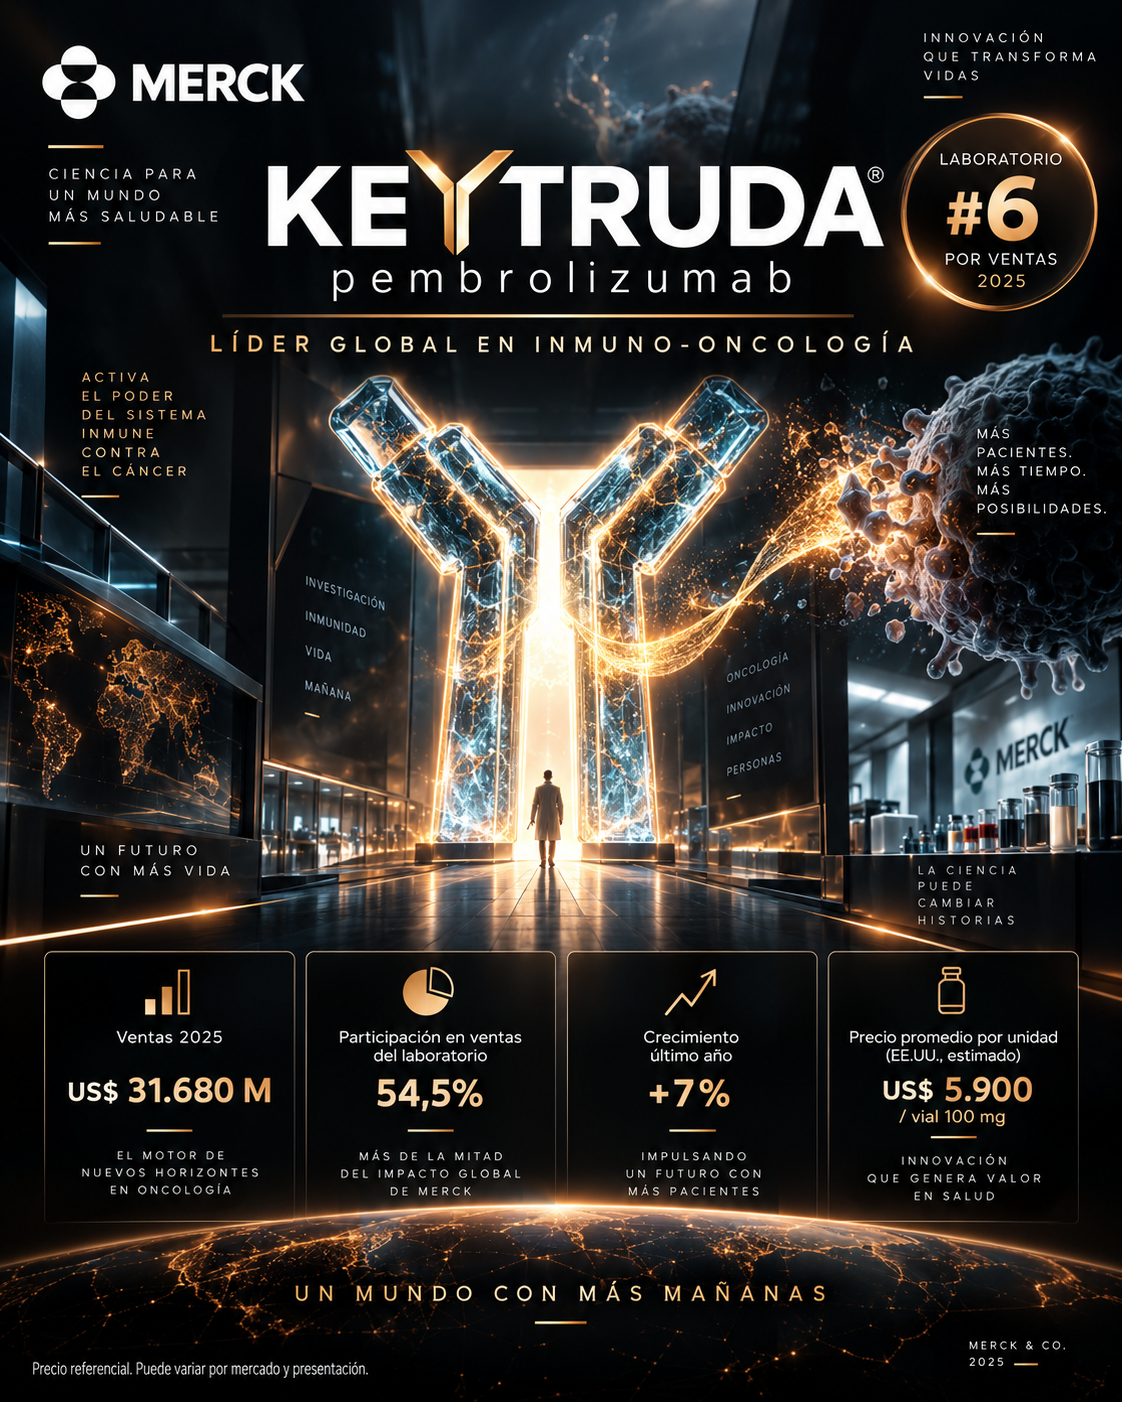
Pembrolizumab es un anticuerpo anti-PD-1 y una de las franquicias comerciales más grandes de la historia reciente de la industria. Las ventas combinadas de Keytruda y Keytruda Qlex alcanzaron US$31.680 millones en 2025, 7% más que el año anterior.
La magnitud impresiona por una segunda razón: equivale a aproximadamente 54,5% de las ventas farmacéuticas de Merck. Ninguna otra compañía del Top 10 presenta una concentración comparable en un solo producto. Por eso el desarrollo de nuevas presentaciones, indicaciones y productos sucesores tiene una importancia que va mucho más allá de una decisión de portafolio.
Lectura estratégica: Merck no enfrenta un problema de demanda actual; enfrenta el desafío de construir suficiente crecimiento nuevo antes de que un activo de más de US$30.000 millones comience a perder exclusividad.

Ocrevus lidera un Roche más diversificado
Marca: Ocrevus · Principio activo: ocrelizumab · Área: neurociencia / esclerosis múltiple
Ocrelizumab es un anticuerpo monoclonal dirigido a CD20 utilizado en formas aprobadas de esclerosis múltiple. Roche reportó CHF7.010 millones de ventas de Ocrevus en 2025 y crecimiento de 9% a tipos de cambio constantes.
La relevancia del producto se combina con una distribución relativamente equilibrada del portafolio. Hemlibra alcanzó CHF4.754 millones y Vabysmo CHF4.102 millones; además, Phesgo y Xolair estuvieron entre los principales motores de crecimiento. Roche ha ido reemplazando el peso histórico de anticuerpos sometidos a competencia biosimilar por una nueva generación de franquicias.
Lectura estratégica: Ocrevus es el número uno de Roche, pero no domina la economía de la compañía. Esa menor concentración proporciona más margen frente a ciclos de exclusividad individuales.

Entresto sigue primero, pero el crecimiento está en otra parte
Marca: Entresto · Principios activos: sacubitrilo / valsartán · Área: insuficiencia cardiaca
Entresto combina sacubitrilo y valsartán y permanece como la mayor marca de Novartis, con US$7.748 millones de ventas en 2025. Sin embargo, descendió 1% en dólares y 2% a moneda constante, en un año marcado por la entrada de genéricos en Estados Unidos.
La paradoja es reveladora: el producto líder ya no es el principal motor de futuro. Kisqali creció 58% en dólares; Kesimpta 37%; Pluvicto 43%; Leqvio 59%. La compañía creció 8% a pesar de la presión que comienza a observarse en Entresto y otras marcas expuestas a genéricos.
Lectura estratégica: Novartis ilustra por qué el ranking del producto número uno debe complementarse con la velocidad de los productos dos, tres y cuatro. La sucesión ya está ocurriendo antes de que el líder desaparezca.
Dupixent se convirtió en el gran pilar de Sanofi
Marca: Dupixent · Principio activo: dupilumab · Área: inmunología / inflamación tipo 2
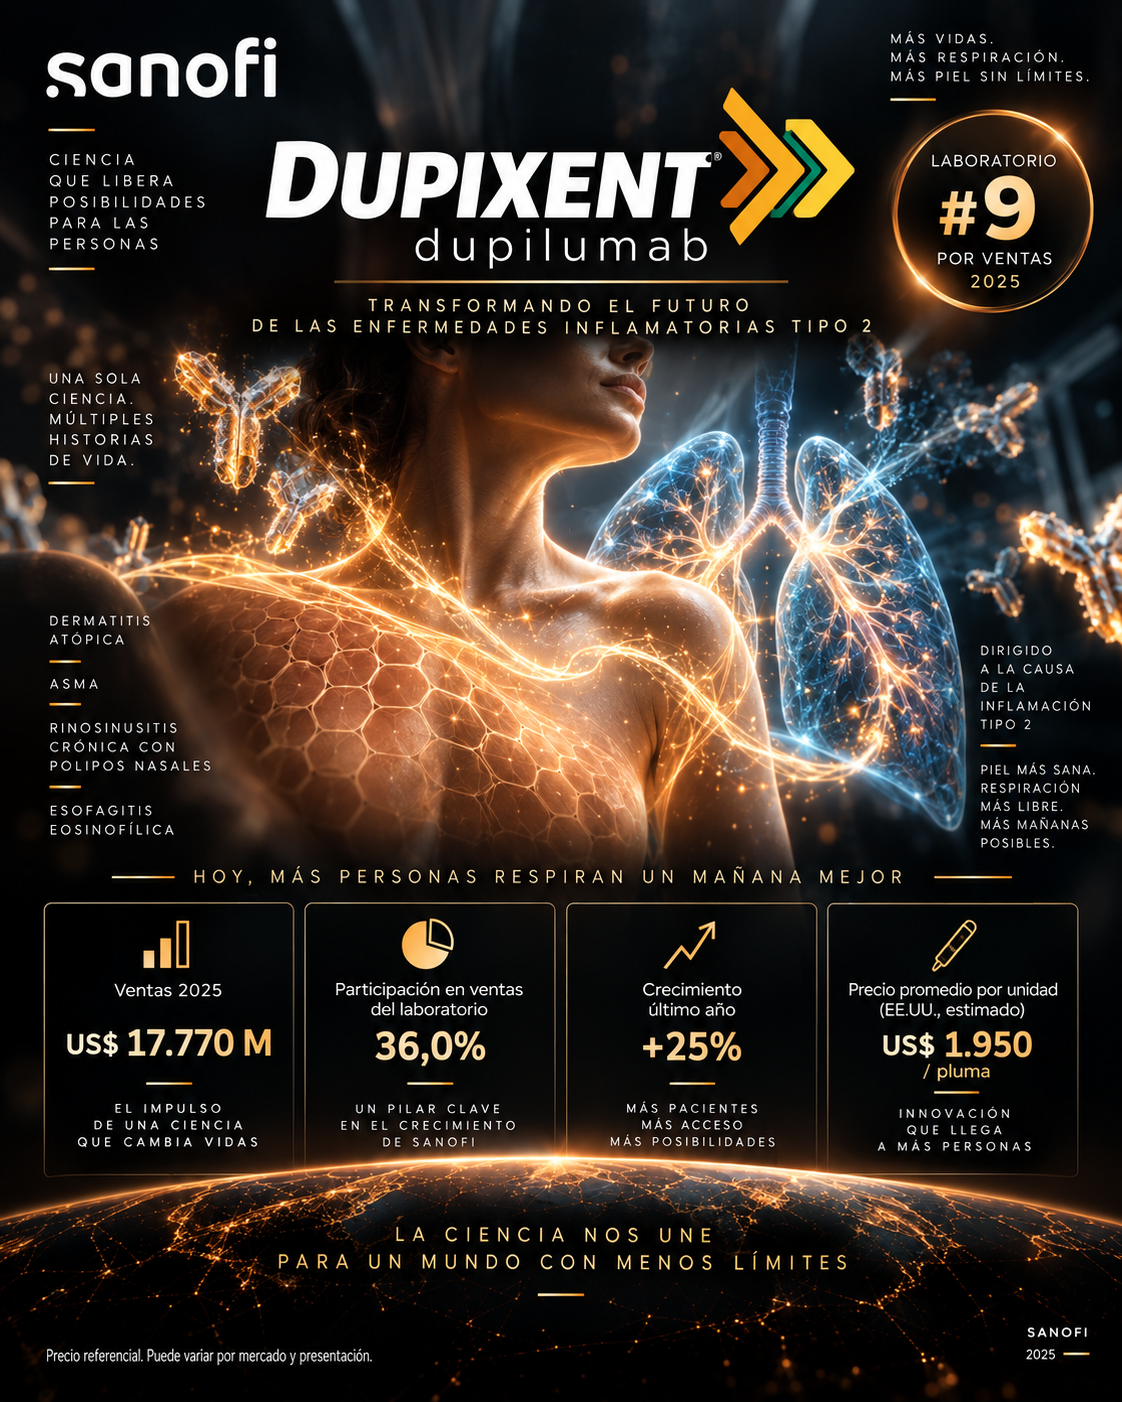
Dupilumab bloquea la señalización de IL-4 e IL-13 y se utiliza en diversas enfermedades inflamatorias tipo 2 según las aprobaciones de cada mercado. Las ventas de Dupixent alcanzaron €15.714 millones en 2025, 20,2% más en términos reportados y 25,2% a tipos de cambio constantes.
La franquicia ya representa aproximadamente 36% de las ventas de Sanofi. Esa escala refleja una estrategia particularmente efectiva de ampliación de indicaciones, pero también hace más visible la necesidad de desarrollar una segunda generación de activos capaz de reducir la dependencia relativa del producto.
Lectura estratégica: la expansión multindicación puede convertir una molécula en una plataforma comercial. El siguiente reto de Sanofi es conseguir que su pipeline produzca varios motores de tamaño suficiente alrededor de Dupixent.
Eliquis sostiene a BMS mientras cambia el portafolio
Marca: Eliquis · Principio activo: apixabán · Área: anticoagulación / cardiovascular
Eliquis vuelve a aparecer porque Pfizer y Bristol Myers Squibb participan económicamente en la misma franquicia bajo acuerdos de colaboración y reconocen ingresos de acuerdo con sus propios criterios contables. Las cifras de ambas compañías, por tanto, no deben sumarse mecánicamente para estimar ventas mundiales de marca.
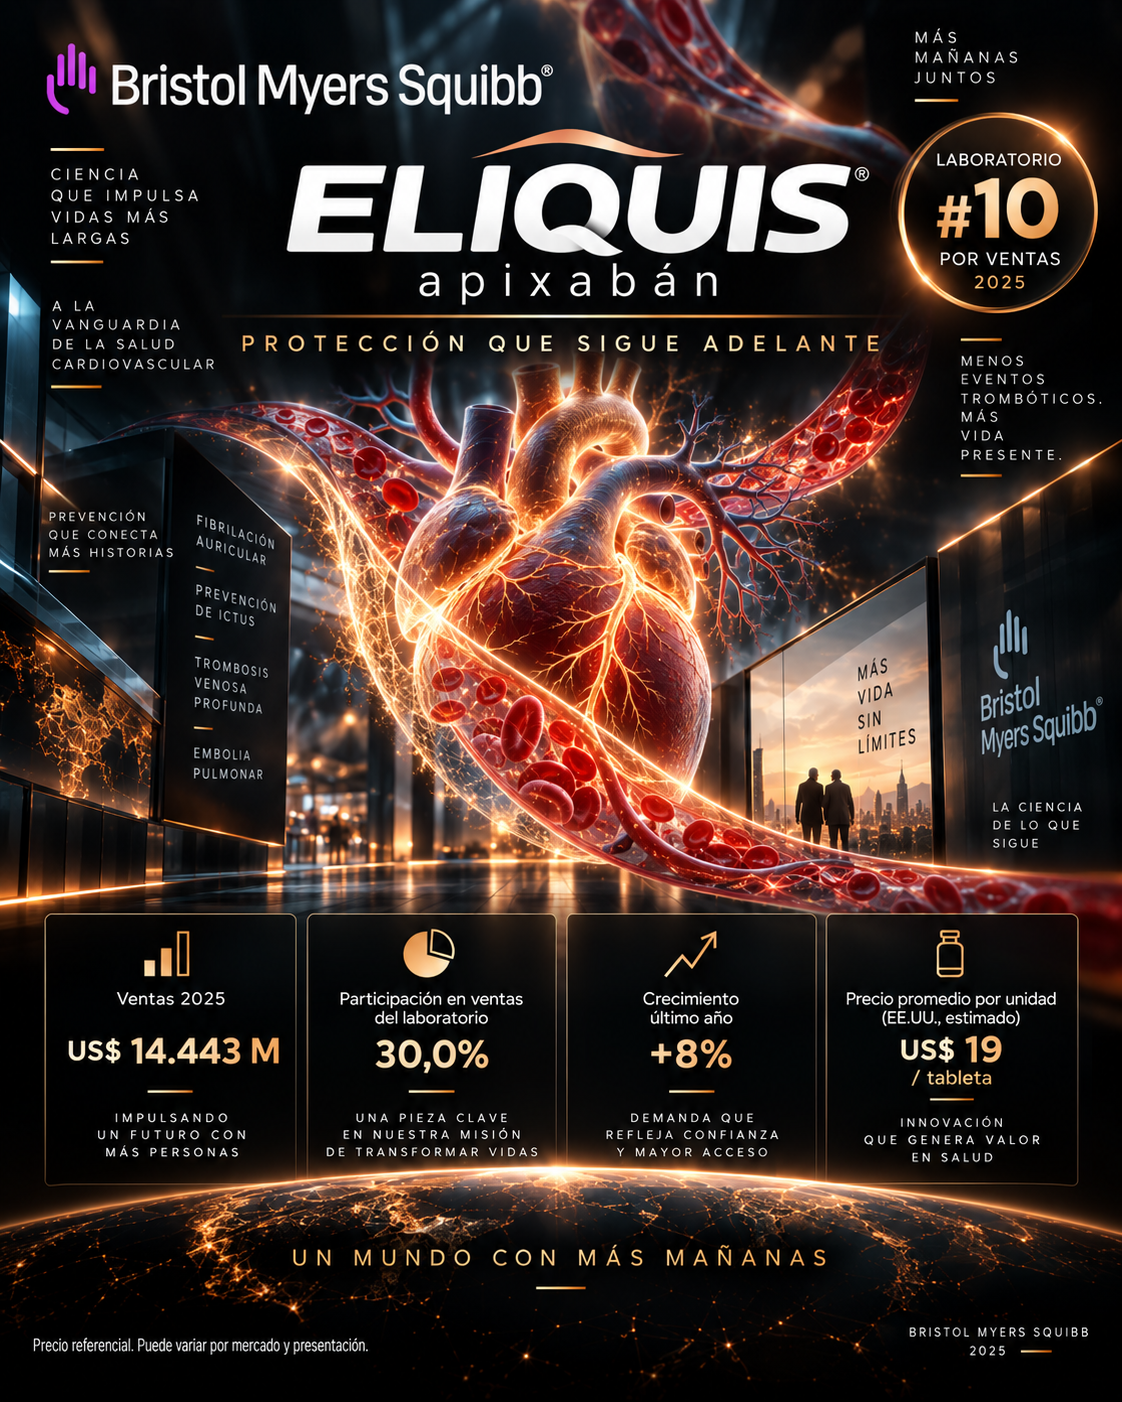
BMS reportó US$14.443 millones de Eliquis en 2025, 8% más que el año anterior. El producto explicó cerca de 30% de los ingresos corporativos. Al mismo tiempo, el Growth Portfolio avanzó 17% hasta US$26.409 millones, compensando parte de la erosión de Revlimid, Sprycel y otros productos maduros.
Lectura estratégica: BMS se encuentra en una transición doble: necesita conservar el valor de Eliquis mientras acelera un portafolio de crecimiento capaz de absorber pérdidas de exclusividad en varias franquicias históricas.
Qué nos dice el Top 10 más allá del ranking
La primera conclusión es terapéutica. La mayor parte del crecimiento extraordinario está ocurriendo en metabolismo y obesidad, inmunología, oncología y tratamientos especializados. No son únicamente mercados grandes; son áreas capaces de combinar expansión de población tratada, nuevas indicaciones y altos niveles de valor por paciente.
La segunda es de portafolio. Existen compañías que avanzan mediante concentración y otras mediante diversificación. Lilly y Merck muestran el poder de una franquicia extraordinaria. AstraZeneca, Roche y Novartis muestran el valor de repartir el crecimiento entre varias plataformas.
La tercera es temporal. El producto que más vende hoy no necesariamente es el producto que decidirá el ranking dentro de tres o cinco años. Entresto sigue liderando Novartis mientras Kisqali, Kesimpta y Pluvicto crecen mucho más rápido; BMS mantiene Eliquis mientras su Growth Portfolio gana peso; AbbVie ya desplazó el centro de gravedad que durante años perteneció a Humira.
La lectura para Latinoamérica
El ranking mundial no puede trasladarse directamente a Latinoamérica. Ventas globales elevadas no significan automáticamente el mismo nivel de penetración regional. Entre la aprobación regulatoria y una venta existen cobertura, precio, reembolso, diagnóstico, capacidad presupuestaria, infraestructura y canal de distribución. Precisamente por eso estas diez franquicias funcionan como una señal anticipada de las presiones que pueden llegar a los mercados latinoamericanos.
1. Acceso y presupuesto
El crecimiento de terapias de alto impacto presupuestario obliga a desarrollar esquemas de acceso, priorización, evaluación económica y negociación más sofisticados.
2. Capacidades operativas
Biológicos, terapias especializadas y medicamentos de administración compleja aumentan la necesidad de cadena de frío, farmacovigilancia, diagnóstico y soporte al paciente.
3. Licensing y portafolio
Las áreas donde se concentra el crecimiento global también concentran la competencia por activos, licencias, socios de comercialización y capacidades regionales.
En metabolismo, la expansión de tirzepatida y de la categoría incretínica introduce una discusión que va mucho más allá del lanzamiento de una marca: demanda potencial, capacidad de pago, priorización de pacientes, continuidad de tratamiento, abastecimiento y presión sobre los sistemas de salud. En oncología, la escala de Keytruda y Darzalex confirma que la innovación continúa desplazando gasto hacia tratamientos especializados y combinaciones. En inmunología, Skyrizi y Dupixent muestran el valor económico de ampliar una molécula a varias enfermedades relacionadas.
También existe una segunda oportunidad: la pérdida de exclusividad. Cuando productos que hoy generan miles de millones de dólares comienzan a enfrentar genéricos o biosimilares, se abre espacio para fabricantes, distribuidores y compañías latinoamericanas con capacidad de registro, licenciamiento, producción, importación y acceso. El cambio del ranking mundial no solo define qué productos ganan; también anticipa dónde comenzará a liberarse valor.
La pregunta decisiva para 2026 y los próximos años no es únicamente quién ocupa el primer lugar. Es qué compañía dispone de suficientes motores nuevos para seguir creciendo cuando su producto estrella deje de hacerlo.
Metodología y alcance
Periodo: ejercicio completo 2025. Criterio de ranking: ventas farmacéuticas o biopharma comparables. Se excluyen actividades no farmacéuticas cuando la compañía las separa de forma material: MedTech en Johnson & Johnson, Animal Health en Merck y Diagnostics en Roche.
Monedas: se conserva la moneda reportada cuando corresponde. Para hacer visible la escala del ranking, Roche y Sanofi se convierten de forma aproximada a dólares con el promedio anual 2025 de la Reserva Federal: CHF0,8305 por US$1 y US$1,1306 por €1.
Crecimiento: se prioriza la tasa publicada por la compañía. Cuando existen diferencias relevantes entre crecimiento reportado y a tipos de cambio constantes (CER/cc), se indican ambas. Participación: cálculo de Latin Pharma News: ventas del producto líder / ventas comparables de la compañía.
Precios de las fichas visuales: referencias aproximadas de EE.UU. para una presentación concreta; no son precios netos, no son promedios mundiales y no se utilizan para calcular ventas o participación.
Fuentes primarias
- Eli Lilly — resultados del cuarto trimestre y FY2025.
- Pfizer — Annual Review 2025.
- AbbVie — resultados FY2025.
- Johnson & Johnson — resultados Q4 y FY2025.
- AstraZeneca — Annual Report 2025.
- Merck & Co. — resultados FY2025.
- Roche — resultados FY2025.
- Novartis — ventas por producto FY2025.
- Sanofi — resultados FY2025.
- Bristol Myers Squibb — Form 10-K 2025.
- Federal Reserve — promedios anuales de tipos de cambio 2025.