La llegada de Semavy a las farmacias brasileñas confirma que el vencimiento de la patente de semaglutida ya está transformando el mercado. La competencia local reduce la barrera de precio, multiplica las marcas y obliga a Novo Nordisk, Eli Lilly, EMS y Hypera Pharma a disputar algo más valioso que una venta: la continuidad del paciente.
Brasil · · 9 min de lectura
Análisis original con enfoque latinoamericano, basado en información regulatoria, precios publicados y datos de mercado de fuentes sectoriales.
El 4 de septiembre, Semavy comenzó a venderse en Brasil a R$464,80 por unidad, con una oferta de R$999 por tres canetas. No es solamente otro lanzamiento: es la confirmación de que la competencia posterior a la patente ya llegó al mostrador de la farmacia.
De mercado concentrado a carrera por volumen
La patente brasileña de semaglutida expiró el 20 de marzo de 2026. Ese hecho no abrió automáticamente la puerta a cualquier copia: cada producto debe demostrar calidad, seguridad y eficacia ante la Agência Nacional de Vigilância Sanitária. Sin embargo, sí eliminó una barrera de propiedad intelectual y aceleró una cartera de solicitudes que ya venía formándose desde 2023.
En mayo, Anvisa aprobó Ozivy, de EMS, como la primera caneta de semaglutida sintética análoga al producto biológico de referencia. En julio autorizó Owozy, Seemasun, Zempneo, Semavy y Orsema. En agosto añadió un genérico de EMS y el similar Semaclique, de Germed; posteriormente, la base de la autoridad registró también Yluméc, de EMS.
La velocidad regulatoria cambia la lógica comercial. Hasta 2025, el crecimiento dependía principalmente de ampliar demanda y abastecimiento entre marcas innovadoras. Desde 2026, el mercado añade una segunda palanca: captar pacientes mediante precios más bajos, programas de inicio, nuevos formatos y una cobertura más extensa del retail.
Eli Lilly
Mounjaro llegó más tarde, pero tomó la primera posición en facturación. Su fortaleza está en tirzepatida, dosis superiores y percepción de eficacia, no en competir como semaglutida económica.
Novo Nordisk
Conserva Ozempic, Wegovy y Rybelsus, amplía servicios al paciente y refuerza el canal digital. Su reto es defender valor de marca sin ignorar el nuevo piso de precios.
EMS y Hypera
Ozivy y Semavy trasladan la disputa hacia producción, promoción, acceso al canal y costo de entrada. Otros registros pueden fragmentar aún más la oferta.
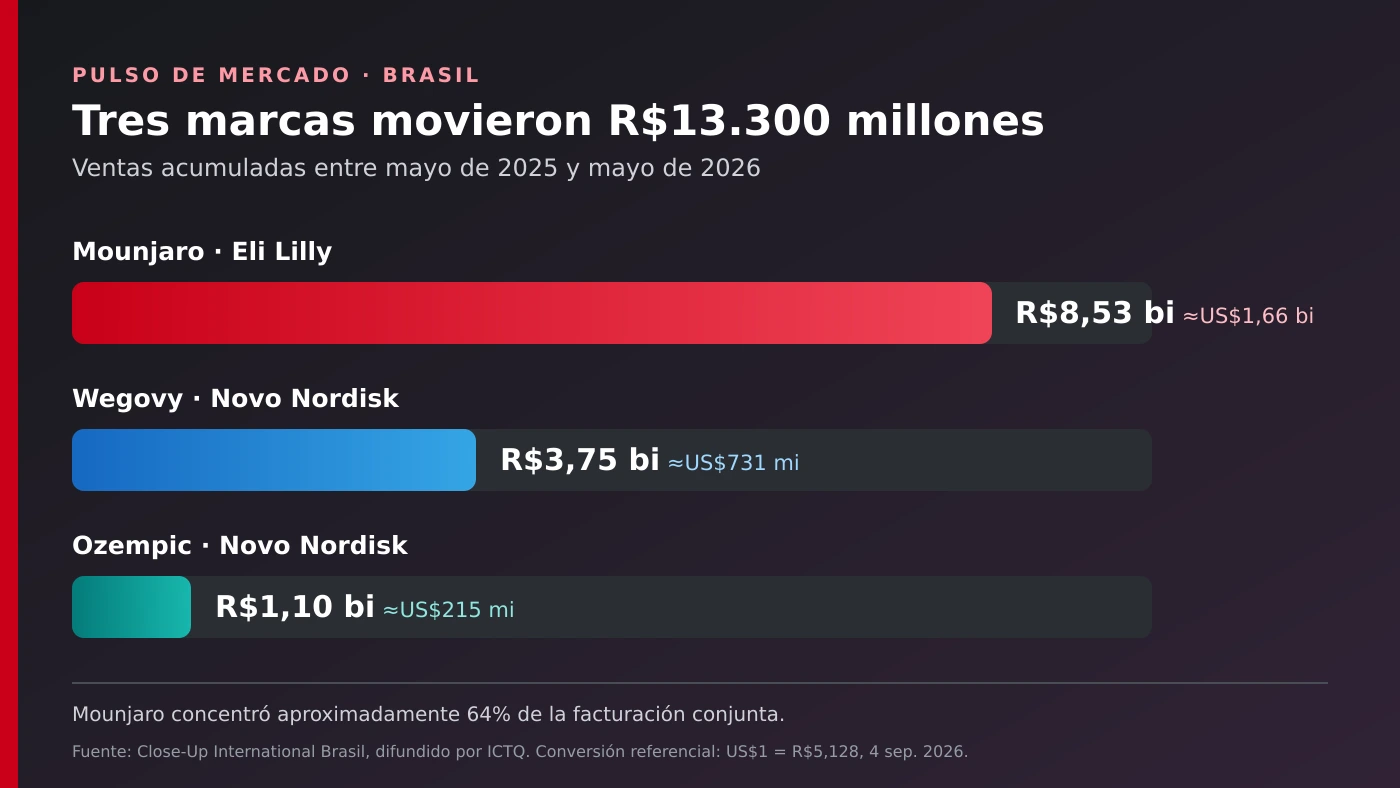
Mounjaro domina, pero la batalla de semaglutida comienza
El liderazgo de Mounjaro muestra que el mercado brasileño no es una competencia de una sola molécula. Entre mayo de 2025 y mayo de 2026, Mounjaro facturó R$8.526 millones —aproximadamente US$1.660 millones—, frente a R$3.746 millones de Wegovy y R$1.103 millones de Ozempic.
La cifra también requiere una lectura cuidadosa. Mounjaro contiene tirzepatida; Wegovy y Ozempic contienen semaglutida, pero sus indicaciones y dosis no son idénticas. Además, la mayoría de las nuevas canetas sintéticas aprobadas en 2026 ingresó inicialmente para diabetes tipo 2, no necesariamente para obesidad. Utilizar el término “canetas emagrecedoras” como si todos los productos fueran intercambiables genera una simplificación comercial y regulatoria incorrecta.
El nuevo ciclo, por tanto, tendrá dos competencias simultáneas. La primera será entre moléculas innovadoras por resultados, evidencia e indicaciones. La segunda será dentro de semaglutida por precio, disponibilidad, confianza, intercambiabilidad, servicio al paciente y capacidad de sostener el tratamiento.
El precio se convierte en estrategia de acceso
Ozivy fue anunciado desde R$452 por caneta y con un programa de R$287 mensuales durante los tres primeros meses para pacientes elegibles. Semavy llegó a R$464,80 por unidad y ofrece un paquete de tres por R$999, equivalente a R$333 por caneta. Con un tipo de cambio referencial de US$1 por R$5,128, esos puntos representan aproximadamente US$88, US$56, US$91 y US$65, respectivamente.
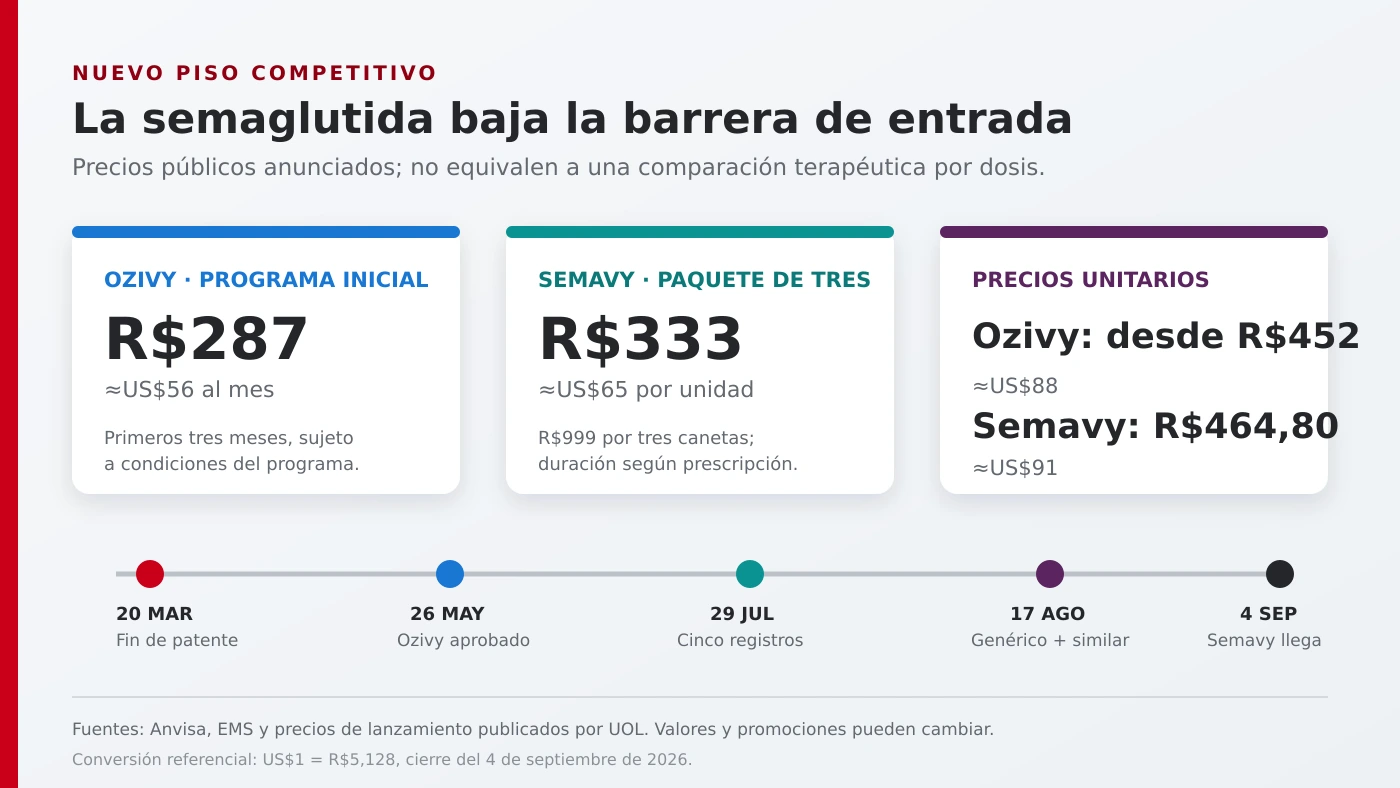
Aun con esa cautela, la dirección competitiva es clara. El nuevo piso de aproximadamente R$300–R$500 amplía el universo potencial frente a tratamientos que anteriormente comenzaban cerca de R$1.000. Analistas citados por InfoMoney estimaron que ese descenso podría duplicar el número de hogares capaces de financiar la terapia.
Más volumen no significa más rentabilidad
El mercado formal de GLP-1 fue proyectado en R$17.500 millones para 2026, unos US$3.410 millones. Para 2027, una estimación lo sitúa en R$23.100 millones —aproximadamente US$4.500 millones— y 25,5 millones de cajas.
Ese crecimiento puede convivir con menores márgenes. La reducción del ticket estimula el volumen, pero aumenta el gasto promocional, los descuentos, el costo de programas de pacientes y la presión para mantener abastecimiento.
+ acceso mayor
≠ margen mayorEl ganador será quien convierta volumen en permanencia y eficiencia operativa.
EMS parte con una ventaja industrial relevante: informó una capacidad instalada de hasta 40 millones de canetas anuales y más de R$1.200 millones invertidos en su plataforma de péptidos, equivalentes a unos US$234 millones. Hypera, en cambio, deberá construir reconocimiento de marca y sostener inversión médica y comercial mientras compite con el precio establecido por el primer entrante nacional.
Novo Nordisk respondió ampliando NovoCare Farmácia, una plataforma que conecta la compra con validación de receta, entrega y servicios de apoyo. La defensa deja de depender únicamente del producto: la compañía intenta convertir su experiencia de tratamiento en una ventaja frente a competidores más baratos.
Quién gana y quién queda bajo presión
| Actor | Oportunidad | Presión principal |
|---|---|---|
| Pacientes | Más alternativas y menor barrera económica para iniciar tratamiento. | Comprender diferencias de indicación, dosis, conservación e intercambiabilidad. |
| Farmacias | Mayor tráfico, recompra y participación en programas de continuidad. | Refrigeración, retención de receta, educación y farmacovigilancia. |
| Laboratorios locales | Capturar demanda con precio, manufactura y conocimiento del canal. | Proteger margen, financiar promoción y asegurar suministro de IFA y dispositivos. |
| Innovadores | Diferenciarse mediante evidencia, nuevas indicaciones y servicios. | Erosión del precio de referencia y migración hacia opciones más económicas. |
| Mercado informal | Su ventaja de precio puede reducirse si la oferta formal se vuelve accesible. | Mayor fiscalización y más alternativas registradas en farmacias. |
El mercado informal también define el tamaño real
El crecimiento formal convive con importaciones irregulares y productos manipulados. Reuters informó que las incautaciones de canetas ilegales aumentaron desde 609 unidades en 2024 hasta más de 60.000 en 2025. Esa expansión indica una demanda que el canal autorizado no consiguió absorber por precio, disponibilidad o facilidad de compra.
Por eso, la competencia de precios puede producir un efecto que no aparece inmediatamente en las cifras: trasladar consumidores desde canales informales hacia medicamentos registrados. Una estimación financiera citada por InfoMoney calculó que convertir 40% de ese mercado paralelo podría elevar el mercado formal de 2027 desde R$23.000 millones hasta cerca de R$30.000 millones.
No debe interpretarse como una proyección garantizada. Dependerá de fiscalización, disponibilidad, diferencia efectiva de precio, confianza del paciente y capacidad del sistema médico y farmacéutico para acompañar el crecimiento.
Brasil puede convertirse en el laboratorio regional de acceso a GLP-1
Si la producción local reduce precios sin deteriorar calidad ni continuidad, otros mercados latinoamericanos enfrentarán presión para revisar registros, modelos de distribución, programas de pacientes y estrategias de precio. Pero el efecto no será automático: las patentes, indicaciones autorizadas, capacidad regulatoria y poder adquisitivo cambian entre países.
México representa el siguiente mercado de escala por población, carga de enfermedad y tamaño del retail. Colombia, Chile, Perú y Centroamérica pueden recibir primero productos importados o acuerdos de distribución, pero su demanda será más sensible al precio y a la cobertura privada. La ventaja regional podría recaer en compañías capaces de combinar registro, abastecimiento y programas de adherencia, no solamente en quienes lancen primero.
La experiencia brasileña también favorece futuras exportaciones desde plataformas locales de péptidos. Si los fabricantes obtienen escala suficiente, podrán buscar registros, socios o licencias en otros países. Sin embargo, cada mercado requerirá una estrategia propia: semaglutida sintética, genérica, similar o nueva no recibe necesariamente la misma clasificación ni la misma intercambiabilidad fuera de Brasil.
Cuatro señales para seguir en 2027
Fuentes consultadas
- Anvisa: vencimiento de patente y solicitudes en evaluación.
- Anvisa: aprobación de Ozivy e indicación autorizada.
- Anvisa: cinco nuevas marcas aprobadas en julio.
- Anvisa: genérico de EMS y Semaclique de Germed.
- EMS: inversión, capacidad productiva y estrategia de Ozivy.
- UOL: lanzamiento y precios públicos de Semavy.
- ICTQ / Close-Up International: facturación por marca entre mayo de 2025 y mayo de 2026.
- InfoMoney: estimaciones de mercado, volumen, precios y sensibilidad del canal informal.
- Reuters: demanda, mercado ilegal e incautaciones.
- Novo Nordisk Brasil: ampliación de NovoCare Farmácia.
- Banco Central do Brasil: referencia para conversiones monetarias.