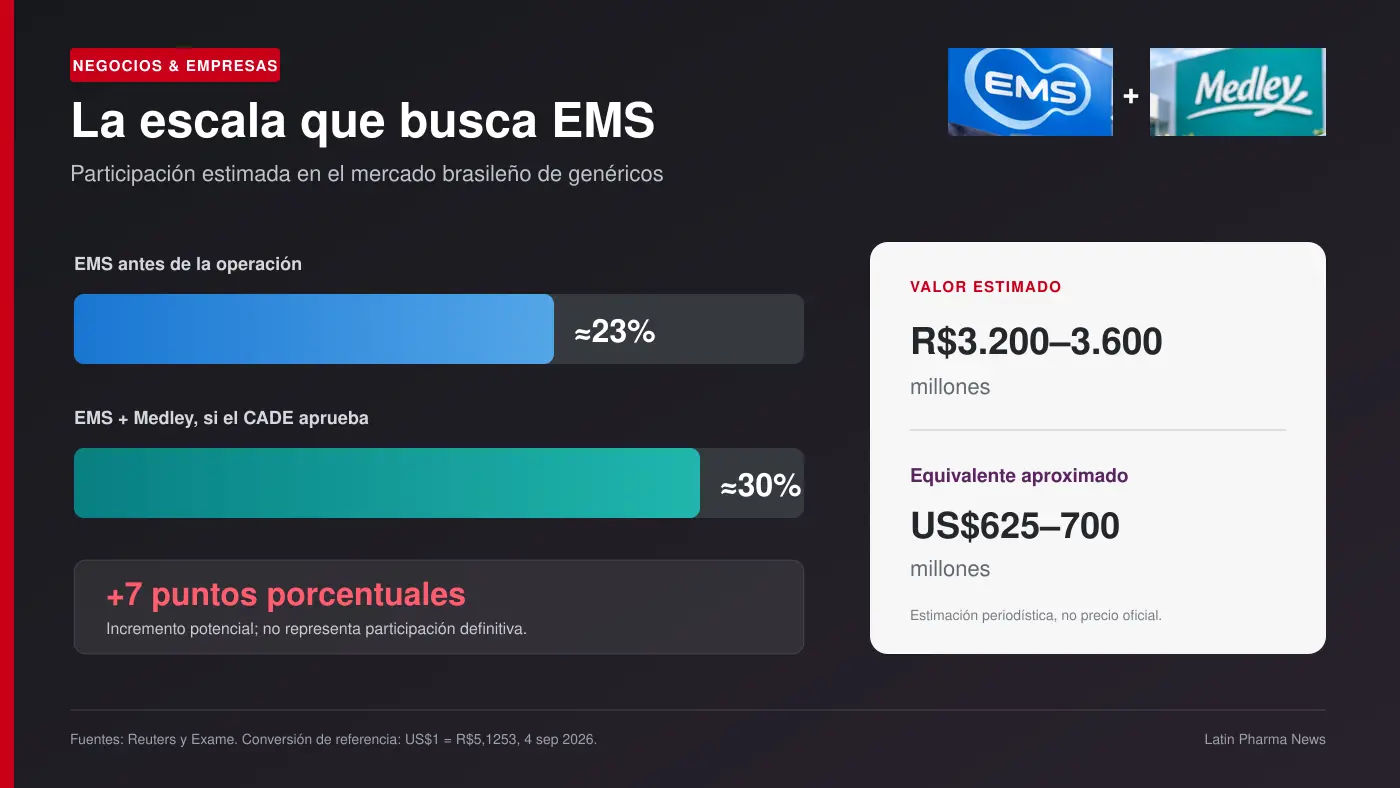
EMS acordó adquirir el 100% de Medley a Sanofi en una operación todavía sujeta a la aprobación del CADE. El acuerdo puede elevar la participación del grupo brasileño en genéricos desde aproximadamente 23% hasta cerca de 30% y darle una escala mayor para competir dentro y fuera de Brasil.
Brasil · · 8 min de lectura
Análisis original con enfoque latinoamericano, elaborado a partir de comunicados corporativos, datos sectoriales y fuentes empresariales.
Más que una compra de portafolio
EMS y Sanofi anunciaron el 6 de marzo de 2026 la firma de un acuerdo definitivo para la compraventa de Medley. Las compañías no divulgaron los términos económicos. Publicaciones brasileñas han situado el valor entre R$3.200 millones y R$3.600 millones; con una referencia de US$1 por R$5,1253, el rango equivale aproximadamente a US$625 millones–US$700 millones. Reuters informó por separado una cifra cercana a US$600 millones.
La diferencia entre esas cifras obliga a mantener una precisión editorial: se trata de estimaciones periodísticas, no de un precio confirmado. También debe evitarse presentar la operación como concluida. Medley continúa bajo la administración de Sanofi durante el análisis del Consejo Administrativo de Defensa Económica y el cumplimiento de las demás condiciones de cierre.
La relevancia empresarial está en la combinación de activos. EMS no busca solamente aumentar el número de medicamentos de su portafolio. Busca sumar una segunda marca nacional, relaciones con distribuidores y farmacias, volumen productivo, expedientes regulatorios y una plataforma comercial reconocida por el consumidor brasileño.
Qué obtiene EMS
- Una de las marcas históricas de genéricos de Brasil.
- Mayor volumen y poder de negociación en el canal.
- Un portafolio complementario y nuevas posiciones competitivas.
- Más escala para financiar expansión e internacionalización.
Qué obtiene Sanofi
- Mayor concentración en biofarmacia innovadora y vacunas.
- Una cartera más alineada con sus prioridades globales.
- Salida ordenada de un negocio de alto volumen y menor diferenciación.
- Continuidad operativa de Medley durante la transición.
Cuatro activos explican el interés
Marca
Medley conserva reconocimiento y confianza en una categoría donde la sustitución, la disponibilidad y la recomendación en farmacia influyen en la compra.
Escala
Un mayor volumen puede mejorar la utilización industrial, las compras, la logística y la capacidad de negociar con distribuidores y grandes redes.
Portafolio
La complementariedad de moléculas y presentaciones puede ampliar cobertura, aunque las coincidencias deberán ser evaluadas por el CADE.
Plataforma
Una posición doméstica más fuerte puede respaldar futuras adquisiciones, licencias o entradas directas en otros mercados.
La escala no elimina la competencia
La participación cercana a 30% convertiría a EMS en un competidor claramente mayor dentro de los genéricos brasileños. No obstante, el mercado conserva laboratorios nacionales relevantes y numerosos fabricantes. El análisis antimonopolio no se limitará al porcentaje total: deberá revisar las coincidencias por molécula, clase terapéutica, presentación y canal.
Para EMS, la tarea más delicada será capturar eficiencias sin destruir el valor que está comprando. Una integración excesiva podría diluir la identidad de Medley; una separación absoluta podría impedir sinergias operativas. La solución probablemente exigirá combinar autonomía comercial con coordinación en manufactura, abastecimiento, desarrollo y administración.
El desafío de marca: EMS ha comunicado la intención de mantener operaciones diferenciadas y asegurar la continuidad del abastecimiento. El mercado observará si esa independencia se traduce también en posicionamiento, portafolios y políticas comerciales suficientemente distintos.
El mercado que sostiene la operación
La compra se produce en un mercado de expansión sostenida. PróGenéricos, con datos de IQVIA, informó que Brasil comercializó 2.360.857.706 unidades de medicamentos genéricos en 2025, un crecimiento de 8,33% frente al año anterior.
La categoría alcanzó una participación de 40,03% en unidades y la asociación proyecta que podría llegar a 45,12% en 2030. Durante el primer trimestre de 2026, los genéricos habrían generado un ahorro estimado de R$14.600 millones para los consumidores, aproximadamente US$2.850 millones con el mismo tipo de cambio de referencia.
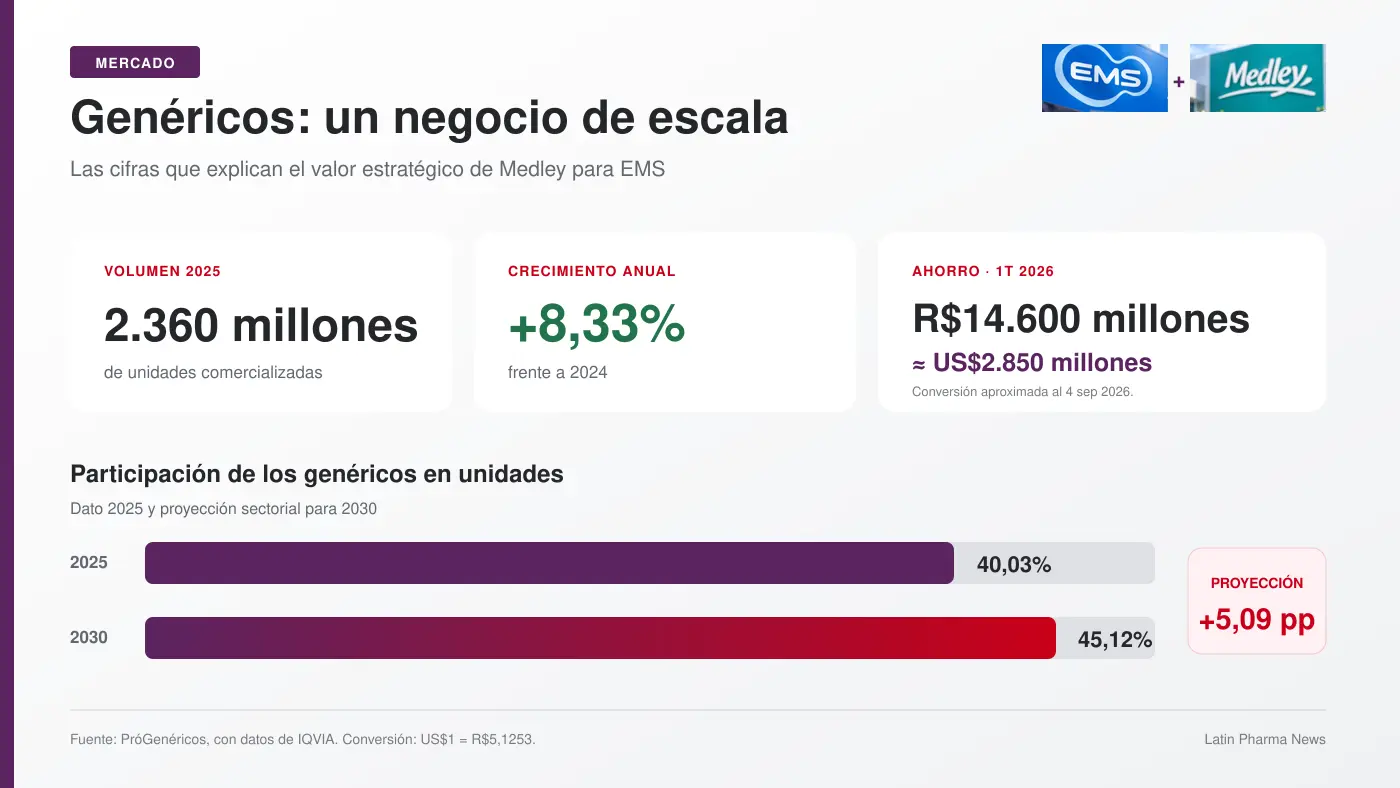
La magnitud en unidades explica el atractivo y también la dificultad. Los genéricos operan con fuerte presión de precios, altos requerimientos de disponibilidad y competencia permanente por espacio, recomendación y rotación en el punto de venta. Ganar participación solo crea valor si el volumen adicional produce eficiencias reales.
Tres escenarios después del análisis
| Escenario | Qué podría ocurrir | Implicación empresarial |
|---|---|---|
| Aprobación sin condiciones relevantes | EMS toma el control y comienza una integración gradual, preservando la identidad de Medley. | Mayor velocidad para capturar escala, coordinar portafolios y planificar nuevas inversiones. |
| Aprobación con compromisos | El CADE puede exigir ajustes, desinversiones o garantías en segmentos con mayor superposición. | Parte de las sinergias podría demorarse o reducirse, aunque el núcleo de la operación se mantenga. |
| Revisión prolongada | Medley permanece bajo Sanofi por más tiempo mientras se amplía el análisis. | Aumenta la complejidad de transición y se retrasa la captura de beneficios comerciales y operativos. |
La lectura latinoamericana
Durante décadas, muchas operaciones relevantes en la región siguieron una dirección conocida: grupos multinacionales adquirían compañías locales para ganar acceso, marcas y distribución. EMS–Medley muestra el movimiento inverso. Una empresa nacida en Latinoamérica busca recuperar para capital brasileño un activo que Sanofi adquirió en 2009.
De campeón nacional a posible plataforma regional
La operación será verdaderamente transformadora si EMS convierte la escala brasileña en capacidad para adquirir compañías, negociar licencias y competir en otros mercados. Comprar participación doméstica es el primer movimiento; construir una organización regional es una etapa diferente.
El caso deja una señal para otros laboratorios latinoamericanos. Las marcas maduras todavía pueden ser activos estratégicos; el negocio de genéricos puede financiar expansión cuando existe disciplina industrial; y la escala local puede convertirse en poder negociador frente a compañías internacionales que buscan socios para la región.
También revela un límite. Latinoamérica no funciona como un mercado regulatorio o comercial único. Una mayor posición en Brasil no garantiza éxito en México, Colombia, Perú o Centroamérica. Cada entrada requerirá decisiones sobre registros, precios, socio local, fuerza comercial, distribución y acceso al canal.
Las próximas señales
Decisión del CADE
Definirá si la operación puede cerrarse y bajo qué condiciones competitivas.
Modelo de integración
Mostrará cómo convivirán las marcas y dónde se capturarán las sinergias.
Siguiente mercado
Permitirá saber si la compra fue defensiva en Brasil o el inicio de una expansión regional.
Fuentes consultadas
- Grupo EMS: comunicado conjunto sobre el acuerdo para adquirir Medley.
- Sanofi Brasil: continuidad de operaciones y orientación estratégica.
- Reuters: valoración aproximada, participación potencial e internacionalización.
- PróGenéricos: unidades y crecimiento de los genéricos en 2025.
- PróGenéricos: ahorro y proyección de participación hasta 2030.
- Exame: seguimiento del análisis competitivo.
- Banco Central do Brasil: referencia para las conversiones monetarias.